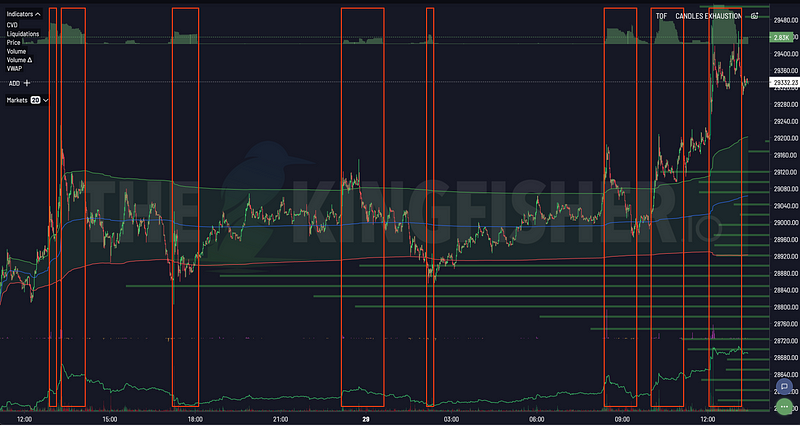
清算地图和累积成交量Delta回答的是不同的问题。清算地图估计在模型假设下杠杆仓位可能在何处变得脆弱;CVD汇总所选市场和时段内买方发起与卖方发起成交量的对比。
把两者放在一起读可以增加背景,但一个指标不能验证另一个,也都不能预测下一次价格波动。有用的工作是:对比各数据集显示的内容、找出替代解释,并明确还需要什么证据。
教学用途声明: CVD是描述性计算,清算地图是基于模型的估计。结果随交易所覆盖、成交分类、聚合方式、合约规则和地图假设而变化。它们不是交易所清算报价,不是概率,也不构成财务建议。
本指南覆盖:
- CVD度量什么、遗漏什么;
- 它与清算地图的区别;
- 吸收、背离与延续的条件式解读;
- 现货、永续与交易所级CVD为何会不一致;
- 一套可复用、不把观察当成交易指令的记录方法。
什么是CVD?
累积成交量Delta是成交量Delta的滚动累计。每个区间内,数据提供方把已成交的订单分类为买方发起或卖方发起,用前者减去后者,并把结果累加到之前总数上。
关于成交量的更完整介绍,见成交量分析词条。
简化形式:
CVD变化 = 买方发起成交量 − 卖方发起成交量
线上行表示所选数据源在该窗口内把更多成交量分类为买方发起;线下行表示更多被分类为卖方发起。这不揭示每个参与者的意图、盈亏、身份或未来动作。
CVD能描述什么
- 所选数据源中激进买卖的对比;
- 价格与激进资金流是同向还是背离;
- 订单流强度的变化;
- 对比独立数据源时,交易所或合约类型之间的差异。
CVD自身无法确立什么
- 行情会延续还是反转;
- 被动流动性来自哪类交易者;
- 所有挂单的位置;
- 某笔成交背后的意图;
- 只包含部分交易所时的全市场总量。
成交方向的分类方式同样重要。不同提供方推断主动方的规则可能不同,缺失或延迟的记录会改变序列形态。 清算热力图如何运作:LiqMap起源、阅读方法与边界对此有更详细的讲解。
清算地图补充了什么
清算地图估计潜在清算水平的集中度。其输出取决于专有模型、声明的市场与交易所覆盖、所选视图和观察时间。因此明亮区域是估计的集中度,不是保证目标、支撑位或反转点。The Kingfisher讲解如何解读LiqMap输出,但不公开其背后的私有引擎。
两种工具在有限的、可检验的意义上互补:
| 工具 | 能帮助调查的问题 | 不能证明什么 |
|---|---|---|
| 清算地图 | 模型估计的清算敞口集中在哪? | 价格会到访、拒绝或穿越某个点位 |
| CVD | 所选数据源中激进的已执行资金流如何演变? | 谁在交易、价格下一步怎么走 |
| 价格与成交量 | 市场如何响应? | 同样的响应会重演 |
“确认”一词应理解为交叉核对观察,而不是为结果背书。
三种值得研究的条件式形态
这些是分析假设,每一种都有合理的替代解释,因此都不应直接转换成进出场规则。
1. 估计密集区附近的表观吸收
当激进资金流朝一个方向增加而价格进展有限时,分析者可能把该时段标记为表观吸收。
要记录的问题:
- CVD变化是广泛性的,还是由一次短暂爆发造成?
- 价格响应是否在多个区间持续?
- 该行为发生在一个交易所还是多个?
- 流动性、波动率或新闻事件是否同时变化?
- 产品视图刷新后,附近地图区域是否仍在?
可能的解释包括被动限价单、隐藏流动性、在其他场所执行、仓位转移或纯粹的测量噪音。仅凭CVD无法推断参与者身份或水平。
2. 价格–CVD背离
当价格与CVD在所选对比窗口内走势不同时,就出现背离。例如价格创出更低的低点,而所选CVD序列没有。
这种错配可以提示调查,但不自动等于衰竭或反转。更换起始时间、交易所、聚合方式或合约,结果就可能改变。一个交易所的现货买入也可能与另一处的永续卖出并存。
细致的复盘会对比:
- 相同的起止时间;
- 相同的合约与合约定义;
- 现货与永续数据源分开看;
- 价格变化、总成交量、未平仓合约与波动率;
- 观察前后的行为,不只挑有利案例。
3. 价格与CVD同向运行
当价格与CVD同向移动时,所选数据源显示激进资金流与行情一致。这可以描述当前的参与状况,但不能确立动量会延续,也不能确立某个估计清算密集区会被触及。
有用的后续问题包括:参与是否在扩散、行情是否集中于一个交易所、以及激进成交量仍在放大时价格响应是否在减弱。
历史图表解读示例
下面的存档图表把CVD背离标注与2022年行情中18,850附近的估计清算区域放在一起。
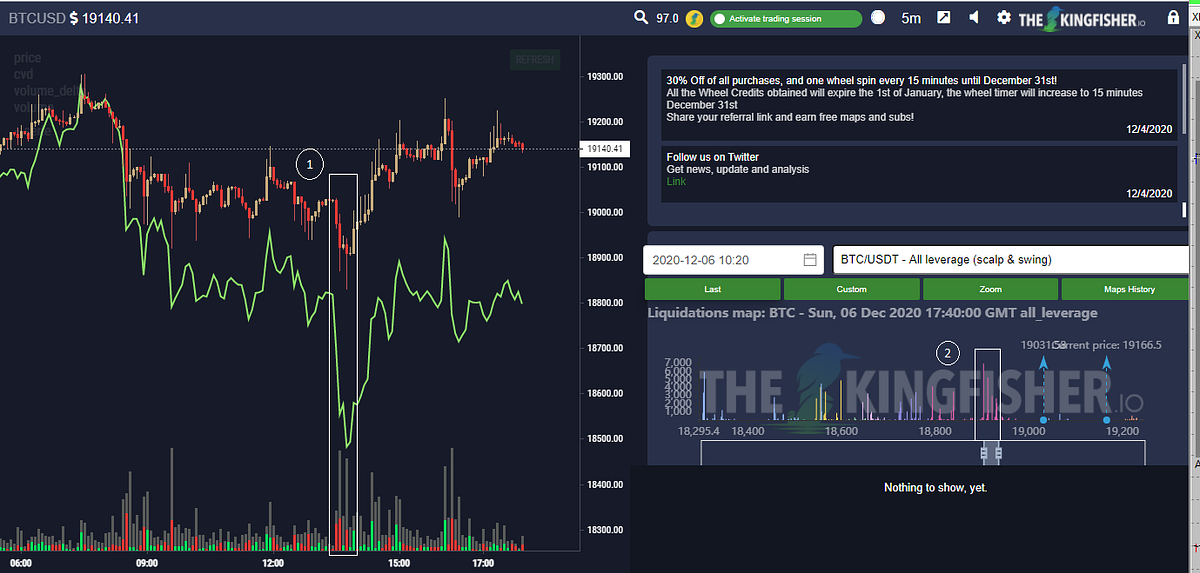
存档插图:CVD背离与估计清算区域。
事后来看,分析者可以这样描述该序列:
- 所选CVD数据源中卖方发起成交量增加;
- 观察区间内价格停止向下延伸;
- 价格随后离开该区域。
这张图有助于学习两种显示如何对比。它不表明CVD导致了后来的行情、地图预测了它,也不表明同样的视觉形态有稳定的成功率。恰当的评估需要定义样本、固定规则、完整时间戳、成本和样本外测试。
现货与永续CVD是不同的视图
现货和永续市场代表不同的活动。永续合约让杠杆多空敞口易于获得,现货成交则反映覆盖场所内的直接资产交换。哪个数据源都不天然“更好”。
差异可能来自:
- 参与者构成;
- 资金费率与基差状况;
- 特定交易所的流动性;
- 现货、期货、期权与永续之间的对冲;
- 合约计价;
- 时区与聚合选择。
对比两者可以揭示分歧,但分歧仍是描述性的,它不能识别哪一边是知情方。
多交易所分析与覆盖范围
聚合CVD序列可以降低对单一场所的依赖,但聚合本身引入了选择:纳入哪些交易所、交易对、币种和合约规模,以及如何归一化。
解读聚合数据前,检查:
- 纳入的场所与合约;
- 现货与衍生品是否分开;
- 币本位与U本位合约如何归一化;
- 故障与缺失成交的处理方式;
- 更新时间与历史修订;
- 结果是否被某个高成交量场所主导。
跨场所一致描述的是样本内更广泛的协同;不一致则可能意味着活动碎片化或市场结构不同。
非指令性的复盘流程
以下流程为研究笔记、回放或事后复盘设计。
1. 先定义观察
在查看后续价格路径之前,写下资产、场所、合约、区间、地图版本和CVD数据源。这能减少事后选择。
2. 描述,不预测
使用中性表述,例如:
- “卖方发起成交量增加,而价格停留在前区间内”;
- “模型显示观察价上方有一个估计密集区”;
- “本区间内现货与永续CVD不一致”。
避免把这些描述变成“必然反转”或“密集区必被到访”。
3. 列出竞争性解释
每条观察至少记录一个替代解释。背离可能反映跨场所对冲;停滞的价格可能反映被动挂单、指数差异或观察窗口太短。
4. 定义什么会改变解读
例如:另一个场所显示相反的资金流、估计密集区在刷新后消失,或在更高聚合周期上价格响应不同。
5. 复盘完整样本
有利与不利案例都保留。若评估的是执行假设,记录成本与延迟。几张印象深刻的截图确立不了可靠性。
常见解读错误
| 错误 | 为何重要 | 更好的问题 |
|---|---|---|
| 把每个背离都当反转证据 | 背离取决于窗口与场所 | 在一致定义下它持续吗? |
| 把停滞价格叫“机构吸收” | CVD不识别参与者 | 还有什么机制能产生同样形态? |
| 把密集区当价格目标 | 地图是估计,不是订单簿 | 产品说明这个输出代表什么? |
| 混用现货与永续数据 | 两者代表不同活动 | 合约与单位可比吗? |
| 忽视覆盖范围 | 一个场所可主导聚合值 | 包含哪些市场、如何加权? |
| 只挑成功的截图 | 事后视角夸大信心 | 所有预定义观察的结果如何? |
把CVD与其他背景结合
未平仓合约、资金费率、波动率和期权衍生指标都能增加背景,但添加指标不会自动提高准确性。相关输入可能重复同一信息,每增加一条规则都会提高“为旧数据编故事”的风险。
相关概念,见:
常见问题
用哪个CVD时间周期最好?
没有普适的最佳周期。合适的选择取决于研究的问题,对比需要一致的定义。短周期暴露更多微观结构噪音;长周期可能掩盖短暂变化。
不用清算地图也能用CVD吗?
可以。CVD是对已分类成交流的独立描述。清算地图增加一个独立的模型视图,但不会让CVD变得可预测。
背离与吸收有什么区别?
背离对比窗口内价格与CVD的方向或幅度;表观吸收描述激进资金流强劲而价格进展有限。两者都是观察标签,不能证明参与者身份或未来方向。
为什么各交易所的CVD不同?
每个场所都有自己参与者、产品、流动性和成交流。数据提供方的分类与归一化方式也可能不同。
如何检验吸收解读?
使用一致的时间戳和合约、对比其他场所、检查总成交量与价格响应,并保留解读未能先于预期结果成立的案例。
延伸阅读
The Kingfisher应用及其可用数据集可能随时间变化。覆盖范围与权限细节请查询当前产品界面,不要把本文当成产品规格。