期权偏斜为何与永续市场分析相关
期权偏斜描述隐含波动率在不同行权价、Delta或到期日之间的差异。它能揭示期权市场如何为不对称定价:下行保护可能与上行参与定价不同,近期事件风险可能与长期不确定性定价不同。
这种背景与永续合约相关,因为期权做市商可能通过现货、期货或永续市场对冲。但这种关系并非在所有情况下都是机械的。公开期权数据不会披露每个做市商的库存、对冲、授权或执行场所,因此不应把偏斜当作对某个参与者下一步交易的直接窥视。
偏斜模板最好被理解为一种分析布局:把若干观察放在一起,让分析者能够一致地对比。它不是信号发生器,也不确立方向、时机或预期收益。想看强制卖出目前位于何处,请打开实时以太坊清算地图。 实时Ethereum 清算热力图会显示当前强平盘口集中在哪些位置。
打开模板前先掌握的核心概念
隐含波动率
隐含波动率是从期权价格反推的输入,反映在所选模型下与期权市价一致的波动水平。它不是保证准确的预测。
行权价偏斜与Delta偏斜
行权价偏斜对比不同行权价的隐含波动率;Delta偏斜按敏感度而非原始行权价分组。两者都能显示分布的某一部分是否定价更贵。
期限结构
期限结构对比不同到期日的隐含波动率。近端事件可以影响曲线前端,而不以同样方式影响远期到期日。
伽马与做市商对冲推断
伽马描述标的移动时期权Delta的变化。聚合伽马估计可以支持关于潜在对冲压力的假设,但其符号和规模取决于谁持有哪类期权的假设。把做市商持仓估计当作模型,而不是公开的账本。
分层阅读偏斜模板
模板名称和账户权益可能变化。下面的框架描述的是分析层,而不是承诺某个具名布局在每个账户都可用。
| 层 | 描述什么 | 主要注意事项 |
|---|---|---|
| 价格结构 | 趋势、区间与已实现波动 | 历史结构不能预测下一步。 |
| 期权偏斜 | 相对隐含波动率定价 | 偏贵可能持续,且可能反映对冲而非方向。 |
| 期限结构 | 到期日之间的差异 | 事件时点与合约流动性很重要。 |
| 清算背景 | 按价格建模的杠杆脆弱性 | 区域是估计值,不是目标。 |
| CVD或成交流 | 分类后的激进买卖 | 交易所覆盖与分类方式影响序列。 |
| 现货/永续基差 | 市场间的相对定价 | 持仓成本、费用和执行约束都能解释背离。 |
模板的价值在于让这些层保持独立。如果两个面板不一致,应记录这种不一致,而不是硬贴上看多或看空的标签。
阅读价格与波动背景
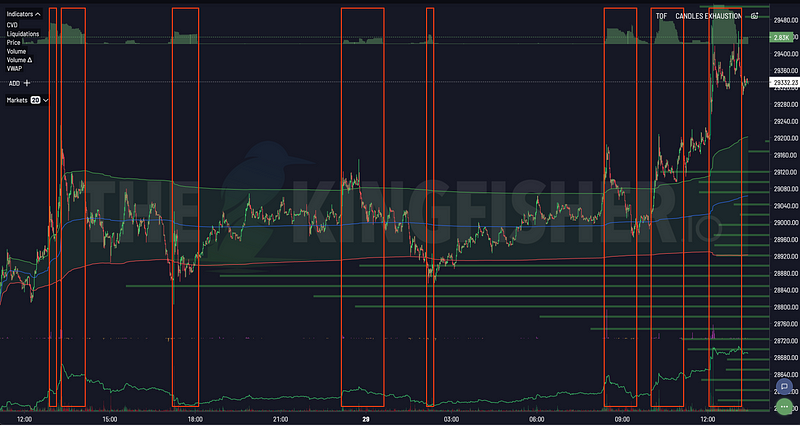
移动均线、VWAP、布林带或一目均衡表可能出现在偏斜数据旁。它们是对过去价格与成交量的概括,可以帮助描述当前观察是发生在区间内、常用参考位附近,还是已实现波动的变化期。
不要把这些描述变成确定性。“价格在VWAP上方”是观察;“价格必须继续走高”是观察并不支持的预测。
累积清算Delta
累积清算Delta(CLD)汇总所选时段内分类后的多空清算。根据实现方式,柱线或累积线可以显示哪一方经历了更多被记录的强制平仓。
CLD可以帮助回答:
- 记录到的清算活动是单边还是均衡;
- 活动是短暂事件还是在窗口内持续;
- 价格与累积序列同向还是反向;
- 更换交易所集合或时间周期后结果是否变化。
CLD不揭示未报告的清算,不证明支撑或阻力位,也不保证大额打印后必然衰竭。
买卖量与CVD
买卖量面板按主动方规则分类成交。CVD累积分类后的主动买与主动卖之差。这些度量可以与价格对照,但背离有多种解释:被动吸收、交易所碎片化、响应延迟、对冲或分类噪音。
记录背离时,写明交易所集合、时间周期、起点,以及观察是否持续。改变累积序列的起点就可能改变它的视觉叙事。
成交量极值过滤器
成交量极值过滤器高亮偏离近期基线的观察。基线、窗口和归一化方法决定什么算“极值”。因此被高亮的柱线只是该配置下的统计描述,不是反转或延续迫在眉睫的证明。
值得记录的问题:
- 什么基线和回看期产生了这个标签?
- 事件发生在一个交易所还是多个?
- 点差和深度是否同时变化?
- 是否有既定新闻或到期日资金流?
- 换一个聚合窗口后解读还成立吗?
特定交易所视图
交易所级别的面板可以揭示活动在交易所间并不均匀。差异可能反映用户构成、合约设计、计价货币、流动性或临时数据覆盖。不要自动给一个交易所贴“聪明钱”、给另一个贴“散户”的标签。
为了可复现,对比两个交易所之前先确认合约和计价约定。表面背离可能来自对比了经济上不等价的合约。
现货、期货与永续的对比
相对价格或基差面板对比相关市场。溢价或折价可能反映资金费率预期、持仓成本、杠杆需求、担保品约束或执行摩擦。它本身不能说明哪个市场“正确”。
同样,现货CVD与永续CVD的差异可能有信息量,但不是确定性的方向信号。两个市场服务不同的参与者和对冲需求。
把偏斜背景与清算地图对比
期权偏斜和清算地图描述的是不同的建模风险:
- 偏斜描述期权的相对定价;
- 期限结构描述该定价如何随到期日变化;
- 清算地图估计杠杆仓位可能在何处变得脆弱;
- CVD和成交量面板描述分类后的已执行资金流。
有用的对比会问:这些观察是否相互一致?什么证据能推翻解读?它不会把建模区域变成目的地。
假设的观察记录
本次快照中,下行期权的定价比同类上行期权更贵。市场下方同时可见一个建模清算区域。已执行资金流面板信号不一。组合证据描述的是保护需求与可能的杠杆脆弱性,但它不能确立价格会下跌或到达该区域。
这条笔记区分了观察与结论,并为后续证据留出空间。
选择模板布局
最有用的布局,是你能定义并审计其组件的布局。紧凑布局适合定向了解;特定交易所布局适合对比市场结构;期权导向布局适合研究偏斜与期限结构。
面板越多不代表分析越好。添加相关指标会让同一个底层事件看起来像多个独立确认。
可复用的复盘清单
每条保存的观察,记录:
- 合约、到期日、行权价或Delta约定;
- 包含的交易所与合约;
- 精确时间戳与聚合窗口;
- 每条绘制序列的定义;
- 以条件语言表述的初始假设;
- 至少一个合理的替代解释;
- 会推翻假设的事件;
- 后续结果,不改写原始笔记。
这让分析可审计,并减少事后偏差。
常见错误
把偏斜当方向投票
下行情波动率偏贵可能反映保护需求、库存或事件风险,不代表价格必须下跌。
仅凭公开数据推断做市商库存
聚合持仓量和期权价格不会披露每份合约的多空归属。做市商敞口图依赖明示的假设。
混用到期日
近期与远期期权定价的风险不同。不加区分地混用会掩盖正在分析的事件。
忽视流动性
稀疏的行权价和宽报价会产生不稳定的隐含波动率估计。视觉上陡峭的变化可能是数据质量问题。
只挑成功的截图
几个案例不能确立预测绩效。有效的研究在观察结果之前先定义样本和方法。
常见问题
偏斜能预测比特币或以太坊的涨跌吗?
不能。偏斜描述期权的相对定价,可以支持一个风险假设,但不保证方向或时机。
不交易期权的话,偏斜模板还有用吗?
有,它能提供期权定价方式的背景,前提是理解其假设与局限。它应与执行决策保持分离。
偏斜与已实现波动有什么区别?
偏斜对比期权曲面不同部分的隐含波动率;已实现波动度量历史收益的波动。两者回答的是不同的问题。
CVD能确认期权偏斜解读吗?
CVD能显示分类后的激进资金流是否与假设一致,但不能证明参与者为何交易,也不能单独验证假设。
在哪里核实模板的当前权限与价格?
名称、可用性、权益和价格可能变化。请查看经过验证的Kingfisher应用获取当前信息。