
Warum der Options-Skew für die Analyse des Perpetual-Markts wichtig ist
Der Options-Skew beschreibt, wie sich die implizite Volatilität über Strikes, Deltas oder Laufzeiten unterscheidet. Er kann zeigen, wie der Optionsmarkt Asymmetrie bewertet: Downside-Schutz kann anders bewertet werden als Upside-Partizipation, und kurzfristiges Ereignisrisiko kann anders bewertet werden als langfristige Unsicherheit.
Dieser Kontext kann für Perpetual Futures relevant sein, weil Optionshändler über Spot-, Futures- oder Perpetual-Märkte hedgen können. Die Beziehung ist nicht in jeder Situation mechanisch. Öffentliche Optionsdaten geben nicht jedes Marktmacherinventar, jeden Hedge, jedes Mandat oder jeden Ausführungsort preis, daher sollte der Skew nicht als direkte Ansicht des nächsten Handels eines bestimmten Teilnehmers dargestellt werden.
Eine Skew-Vorlage ist am besten als analytisches Layout zu verstehen. Sie stellt mehrere Beobachtungen zusammen, damit ein Analyst sie konsistent vergleichen kann. Es handelt sich nicht um einen Signalgenerator und es werden keine Richtung, kein Timing und keine erwartete Rendite festgelegt. Sehen Sie, wo erzwungene Verkäufe derzeit auf der Live-Ethereum-Liquidationskarte sitzen. Den kompletten Ablauf behandelt What is GEX? Gamma Exposure Explained for Crypto Traders.
Kernkonzepte vor dem Öffnen einer Vorlage
Implizite Volatilität
Implizite Volatilität ist ein Input, der aus Optionspreisen abgeleitet wird. Sie spiegelt das Volatilitätsniveau wider, das mit dem Marktpreis einer Option unter einem gewählten Modell konsistent ist. Es handelt sich nicht um eine Prognose mit garantierter Genauigkeit.
Strike- oder Delta-Skew
Der Strike-Skew vergleicht die implizite Volatilität über Strike-Preise. Der Delta-Skew gruppiert Optionen nach Sensitivität statt nach rohem Strike. Beide können zeigen, ob ein Teil der Verteilung reicher bewertet wird als ein anderer.
Terminstruktur
Die Terminstruktur vergleicht die implizite Volatilität über Laufzeiten. Ein kurzfristiges Ereignis kann die Front der Kurve beeinflussen, ohne längere Laufzeiten in gleicher Weise zu verändern.
Gamma und Marktmacher-Hedge-Rückschlüsse
Gamma beschreibt, wie sich das Delta einer Option bewegt, wenn sich der Basiswert bewegt. Aggregierte Gamma-Schätzungen können Hypothesen über möglichen Hedgedruck unterstützen, aber das Vorzeichen und die Größe hängen von Annahmen darüber ab, wer welche Optionen besitzt. Behandeln Sie eine Marktmacher-Positionierungsschätzung als Modell, nicht als offengelegtes Buch.
Eine geschichtete Methode zum Lesen von Skew-Vorlagen
Vorlagennamen und Kontoberechtigungen können sich ändern. Das folgende Framework bezieht sich auf analytische Ebenen und verspricht nicht, dass ein bestimmtes benanntes Layout in jedem Konto verfügbar ist.
| Ebene | Was sie beschreibt | Hauptvorbehalt |
|---|---|---|
| Preisstruktur | Trend, Range und beobachtete Volatilität | Historische Struktur sagt den nächsten Move nicht voraus. |
| Options-Skew | Relative Preisbildung der impliziten Volatilität | Reichhaltigkeit kann bestehen bleiben und Hedging statt Richtung widerspiegeln. |
| Terminstruktur | Unterschiede über Laufzeiten | Ereignistiming und Kontraktliquidität sind wichtig. |
| Liquidationskontext | Modellierte Hebelanfälligkeit nach Preis | Zonen sind Schätzungen, keine Ziele. |
| CVD oder Handelsfluss | Klassifiziertes aggressives Kaufen und Verkaufen | Handelsplatzabdeckung und Klassifizierung beeinflussen die Reihe. |
| Spot/Perpetual-Basis | Relative Preisbildung zwischen Märkten | Carry, Gebühren und Ausführungsbeschränkungen können Divergenz erklären. |
Der Wert einer Vorlage liegt darin, diese Ebenen getrennt zu halten. Wenn zwei Panels nicht übereinstimmen, sollte die Nichtübereinstimmung aufgezeichnet werden, anstatt sie in ein bullisches oder bärisches Label zu zwingen.
Lesen des Preis- und Volatilitätskontexts
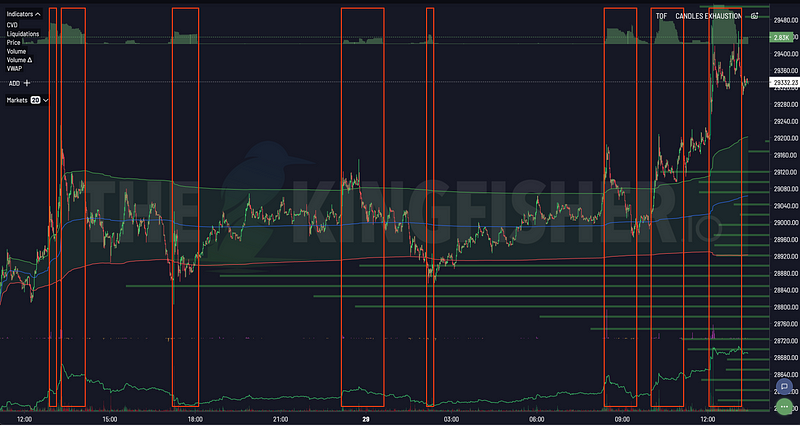
Gleitende Durchschnitte, VWAP, Bollinger Bands oder eine Ichimoku-Darstellung können neben Skew-Daten erscheinen. Dies sind Zusammenfassungen vergangener Preise und Volumina. Sie können helfen zu beschreiben, ob die aktuelle Beobachtung innerhalb einer Range, in der Nähe einer häufig beobachteten Referenz oder während einer Veränderung der realisierten Volatilität auftritt.
Vermeiden Sie es, diese Beschreibungen in Gewissheit umzuwandeln. "Preis liegt über VWAP" ist eine Beobachtung. "Preis muss weiter steigen" ist eine Vorhersage, die die Beobachtung nicht unterstützt.
Kumulatives Liquidations-Delta
Kumulatives Liquidations-Delta (CLD) fasst klassifizierte Long- und Short-Liquidationen über einen gewählten Zeitraum zusammen. Je nach Implementierung können Balken oder eine kumulative Linie zeigen, welche Seite mehr aufgezeichnete erzwungene Schließungen erlebt hat.
CLD kann helfen, folgende Fragen zu beantworten:
- ob aufgezeichnete Liquidationsaktivität einseitig oder ausgeglichen war;
- ob die Aktivität als kurzes Ereignis erschien oder über das Fenster hinweg anhielt;
- ob sich der Preis mit oder gegen die kumulative Reihe bewegte;
- ob sich das Ergebnis ändert, wenn der Handelsplatzsatz oder Zeitrahmen geändert wird.
CLD deckt nicht gemeldete Liquidationen auf, beweist kein Support- oder Resistance-Level und garantiert keine Erschöpfung nach einem großen Print. Auf der Live-Solana Liquidationskarte sehen Sie, wo gerade erzwungene Verkäufe liegen.
Kauf-/Verkaufsvolumen und CVD
Kauf-/Verkaufsvolumen-Panels klassifizieren Trades nach einer Aggressor-Regel. CVD akkumuliert die Differenz zwischen klassifizierten aggressiven Käufen und Verkäufen. Diese Maßnahmen können mit dem Preis verglichen werden, aber eine Divergenz hat mehrere mögliche Erklärungen: passive Absorption, fragmentierte Handelsplatzaktivität, verzögerte Reaktion, Hedging oder Klassifizierungsrauschen.
Wenn Sie eine Divergenz dokumentieren, schließen Sie den Handelsplatzsatz, den Zeitrahmen, den Startpunkt und ob die Beobachtung anhält ein. Das Ändern des Startpunkts einer kumulativen Reihe kann ihre visuelle Geschichte ändern.
Volumen-Extrem-Filter
Ein Volumen-Extrem-Filter hebt Beobachtungen hervor, die von einem kürzlichen Baseline abweichen. Die Baseline, das Fenster und die Normalisierungsmethode bestimmen, was "extrem" bedeutet. Ein hervorgehobener Balken ist daher eine statistische Beschreibung unter dieser Konfiguration, kein Beweis dafür, dass eine Umkehrung oder Fortsetzung unmittelbar bevorsteht.
Fragen, die es wert sind, aufgezeichnet zu werden, sind:
- Welche Baseline und Lookback erzeugten das Label?
- War das Ereignis auf einer oder mehreren Handelsplätzen sichtbar?
- Haben sich Spread und Tiefe gleichzeitig geändert?
- Gab es geplante Nachrichten oder Ablauffluss?
- Überlebt die Interpretation ein anderes Aggregationsfenster?
Handelsplatzspezifische Ansichten
Handelsplatzspezifische Panels können zeigen, dass Aktivität nicht einheitlich über Börsen hinweg ist. Ein Unterschied kann die Nutzermischung, Kontraktdesign, Quotierungswährung, Liquidität oder temporäre Datenabdeckung widerspiegeln. Er sollte nicht automatisch als "Smart Money" auf einem Handelsplatz und "Retail" auf einem anderen bezeichnet werden.
Zur Reproduzierbarkeit identifizieren Sie den Kontrakt und die Quotierungskonvention, bevor Sie zwei Börsen vergleichen. Scheinbare Divergenz kann dadurch entstehen, dass Instrumente verglichen werden, die wirtschaftlich nicht identisch sind.
Spot-, Futures- und Perpetual-Vergleiche
Ein Relative-Price- oder Basis-Panel vergleicht verwandte Märkte. Ein Premium oder Discount kann Funding-Erwartungen, Carry, Nachfrage nach Hebel, Collateral-Beschränkungen oder Ausführungsreibung widerspiegeln. Es zeigt nicht von selbst, welcher Markt "richtig" ist.
Ebenso können Unterschiede zwischen Spot-CVD und Perpetual-CVD informativ sein, sind aber kein deterministisches Richtungssignal. Die beiden Märkte können unterschiedlichen Teilnehmern und Hedging-Bedürfnissen dienen.
Vergleich des Skew-Kontexts mit einer Liquidationskarte
Options-Skew und eine Liquidationskarte beschreiben unterschiedliche modellierte Risiken:
- Skew beschreibt relative Optionspreisbildung;
- Terminstruktur beschreibt, wie sich diese Preisbildung nach Laufzeit variiert;
- eine Liquidationskarte schätzt, wo Hebelpositionen anfällig werden könnten;
- CVD- und Volumen-Panels beschreiben klassifizierten ausgeführten Flow.
Ein nützlicher Vergleich fragt, ob die Beobachtungen miteinander konsistent sind und welche Beweise die Interpretation widerlegen würden. Es verwandelt eine modellierte Zone nicht in ein Ziel.
Hypothetischer Beobachtungsbericht
Downside-Optionen sind in diesem Snapshot reicher bewertet als vergleichbare Upside-Optionen. Eine modellierte Liquidationszone ist auch unter dem Markt sichtbar. Ausgeführter-Flow-Panels sind gemischt. Die kombinierten Beweise beschreiben Nachfrage nach Schutz und mögliche Hebelanfälligkeit, aber sie stellen nicht fest, dass der Preis fallen oder die Zone erreichen wird.
Diese Notiz unterscheidet Beobachtung von Schlussfolgerung und lässt Raum für spätere Beweise.
Auswahl eines Vorlagen-Layouts
Das nützlichste Layout ist das, dessen Komponenten Sie definieren und auditieren können. Ein kompaktes Layout kann für die Orientierung angemessen sein; ein handelsplatzspezifisches Layout kann beim Vergleich der Marktstruktur angemessen sein; ein optionsfokussiertes Layout kann beim Studieren von Skew und Terminstruktur angemessen sein.
Mehr Panels erzeugen nicht automatisch bessere Analyse. Das Hinzufügen korrelierter Indikatoren kann dasselbe zugrunde liegende Ereignis als mehrere unabhängige Bestätigungen erscheinen lassen.
Eine reproduzierbare Review-Checkliste
Für jede gespeicherte Beobachtung erfassen Sie:
- Instrument, Laufzeit, Strike- oder Delta-Konvention;
- Eingeschlossene Börsen und Kontrakte;
- Genaue Zeitmarke und Aggregationsfenster;
- Definitionen jeder geplotteten Reihe;
- Die initiale Hypothese in konditionaler Sprache;
- Mindestens eine plausible alternative Erklärung;
- Das Ereignis, das die Hypothese ungültig machen würde;
- Das spätere Ergebnis ohne Umschreibung der originalen Notiz.
Dies macht die Analyse auditierbar und reduziert Rückschaufehler.
Häufige Fehler
Skew als Richtungsabstimmung behandeln
Reiche Downside-Volatilität kann Schutznachfrage, Inventar oder Ereignisrisiko widerspiegeln. Es bedeutet nicht, dass der Preis fallen muss.
Marktmacherinventar allein aus öffentlichen Daten ableiten
Aggregiertes Open Interest und Optionspreise geben nicht preis, wer long oder short each Kontrakt ist. Marktmacher-Exposure-Charts hängen von angegebenen Annahmen ab.
Vermischung von Laufzeiten
Kurzfristige und langlaufende Optionen können unterschiedliche Risiken bewerten. Ihre Kombination ohne Unterscheidung kann das analysierte Ereignis verbergen.
Ignorieren von Liquidität
Dünne Strikes und weite Quotes können instabile implizite Volatilitätsschätzungen produzieren. Eine visuell scharfe Veränderung kann ein Datenqualitätsproblem sein.
Nur erfolgreiche Screenshots auswählen
Einige Beispiele können keine Vorhersageleistung etablieren. Eine gültige Studie definiert ihre Stichprobe und Methode, bevor Ergebnisse beobachtet werden.
FAQ
Sagt der Skew voraus, ob Bitcoin oder Ethereum steigen oder fallen wird?
Nein. Skew beschreibt relative Optionspreisbildung. Es kann eine Risikohypothese unterstützen, garantiert aber keine Richtung oder Timing.
Ist eine Skew-Vorlage nützlich, wenn ich keine Optionen handele?
Sie kann Kontext darüber liefern, wie Optionen bewertet werden, vorausgesetzt, ihre Annahmen und Grenzen werden verstanden. Sie sollte von einer Ausführungsentscheidung getrennt bleiben.
Was ist der Unterschied zwischen Skew und realisierter Volatilität?
Skew vergleicht implizite Volatilität über Teile der Optionsoberfläche. Realisierte Volatilität misst die Variation historischer Renditen. Sie beantworten unterschiedliche Fragen.
Kann CVD eine Options-Skew-Interpretation bestätigen?
CVD kann zeigen, ob klassifizierter aggressiver Flow mit einer Hypothese konsistent ist. Es kann nicht beweisen, warum Teilnehmer gehandelt haben, oder die Hypothese selbst validieren.
Wo kann ich den aktuellen Vorlagenzugang und -preis überprüfen?
Namen, Verfügbarkeit, Berechtigungen und Preise können sich ändern. Überprüfen Sie die authentifizierte Kingfisher-App für aktuelle Informationen.