Une carte de liquidations et un delta de volume cumulé répondent à des questions différentes. Une carte de liquidations estime où les positions à effet de levier pourraient devenir vulnérables selon un modèle. Le CVD résume la balance entre le volume initié par les acheteurs et celui initié par les vendeurs sur un marché et une période sélectionnés.
Les lire ensemble peut ajouter du contexte, mais un indicateur ne valide pas l'autre et aucun ne prédit le prochain mouvement de prix. La tâche utile consiste à comparer ce que chaque jeu de données semble montrer, à identifier des explications alternatives et à décider quelles preuves supplémentaires seraient nécessaires.
Avertissement d'usage éducatif : Le CVD est un calcul descriptif et les cartes de liquidations sont des estimations basées sur un modèle. Les résultats varient selon la couverture des places de marché, la classification des trades, l'agrégation, les règles des contrats et les hypothèses utilisées par la carte. Elles ne constituent pas des offres de liquidation d'exchange, des probabilités ou des conseils financiers.
Ce guide couvre :
- ce que le CVD mesure et ce qu'il laisse de côté ;
- en quoi il diffère d'une carte de liquidations ;
- les interprétations conditionnelles de l'absorption, de la divergence et de la continuation ;
- pourquoi les CVD spot, perpétuel et par exchange peuvent être en désaccord ;
- une méthode reproductible pour documenter les observations sans les traiter comme des instructions de trading.
Qu'est-ce que le CVD ?
Le delta de volume cumulé est un total courant du delta de volume. Pour chaque intervalle, un fournisseur de données classe les trades exécutés comme initiés par l'acheteur ou par le vendeur, soustrait les seconds des premiers, et ajoute le résultat au total précédent.
Pour une introduction plus large au volume, consultez le glossaire sur l'analyse de volume.
Sous une forme simplifiée :
Variation du CVD = volume initié par l'acheteur − volume initié par le vendeur
Une ligne ascendante signifie que le flux sélectionné a classé plus de volume comme initié par l'acheteur sur cette fenêtre. Une ligne descendante signifie qu'il a classé plus de volume comme initié par le vendeur. Cela ne révèle pas l'intention, la rentabilité, l'identité ou l'action future de chaque participant.
Ce que le CVD peut décrire
- la balance entre les achats et les ventes agressifs dans le flux sélectionné ;
- si le prix et le flux agressif ont évolué ensemble ou séparément ;
- les changements dans l'intensité du flux d'ordres ;
- les différences entre les places de marché ou les types de contrats lorsque des flux séparés sont comparés.
Ce que le CVD ne peut pas établir par lui-même
- si un mouvement va continuer ou s'inverser ;
- si la liquidité passive provient d'une classe particulière de trader ;
- l'emplacement de tous les ordres en attente ;
- l'intention derrière un trade ;
- un total pour l'ensemble du marché lorsque seul un sous-ensemble de places est inclus.
La classification du côté du trade est également importante. Les fournisseurs peuvent utiliser des règles différentes pour déduire l'agresseur, et des enregistrements manquants ou retardés peuvent changer la forme de la série. Order Book couvre le processus complet.
Ce qu'une Carte de Liquidations Ajoute
Une carte de liquidations estime les concentrations de niveaux de liquidation potentiels. Son résultat dépend d'un modèle propriétaire, de la couverture déclarée du marché et des places, de la vue sélectionnée et de l'heure d'observation. Une zone brillante est donc une concentration estimée, et non une cible garantie, un niveau de support ou un point de retournement. The Kingfisher explique comment interpréter les sorties de LiqMap sans publier le moteur privé qui les génère.
Les deux outils sont complémentaires dans un sens limité et testable :
| Outil | Question qu'il peut aider à investiguer | Ce qu'il ne prouve pas |
|---|---|---|
| Carte de liquidations | Où le modèle estime-t-il une concentration d'exposition aux liquidations ? | Que le prix atteindra, rejettera ou traversera un niveau |
| CVD | Comment le flux exécuté agressif a-t-il évolué dans le flux sélectionné ? | Qui trade ou ce que le prix fera ensuite |
| Prix et volume | Comment le marché a-t-il répondu ? | Que la même réponse se répétera |
Le mot « confirmer » doit être compris comme une vérification croisée des observations, et non comme une certification d'un résultat. Comment fonctionnent les Heatmaps de Liquidation : Origines de LiqMap, Méthode de Lecture et Limites traite ce point en détail.
Trois Modèles Conditionnels à Étudier
Ce sont des hypothèses analytiques. Chacune a des alternatives plausibles, donc aucune ne doit être convertie directement en règle d'entrée ou de sortie.
1. Absorption apparente près d'un cluster estimé
Un analyste peut qualifier une période d'absorption apparente lorsque le flux agressif augmente dans une direction tandis que le prix progresse relativement peu.
Questions à noter :
- La variation du CVD est-elle large ou causée par une brève bouffée ?
- La réponse du prix persiste-t-elle sur plus d'un intervalle ?
- Le comportement est-il visible sur une place de marché ou sur plusieurs ?
- La liquidité, la volatilité ou un événement d'actualité ont-ils changé en même temps ?
- La zone proche sur la carte est-elle toujours présente après l'actualisation de la vue du produit ?
Les explications possibles incluent les ordres limites passifs, la liquidité cachée, l'exécution sur d'autres places, les transferts de position ou un simple bruit de mesure. L'identité ou la sophistication des participants ne peut pas être déduite du CVD seul.
2. Divergence Prix–CVD
Une divergence se produit lorsque le prix et le CVD évoluent différemment sur une fenêtre de comparaison choisie. Par exemple, le prix peut imprimer un plus bas plus bas tandis que la série CVD sélectionnée ne le fait pas.
Cette discordance peut inciter à une investigation, mais elle n'est pas automatiquement un signe d'épuisement ou de retournement. Le résultat peut changer lorsque l'heure de début, la place de marché, l'agrégation ou le contrat sont modifiés. L'achat spot sur un exchange peut aussi coexister avec la vente de perpétuels ailleurs.
Un examen attentif compare :
- des heures de début et de fin identiques ;
- le même instrument et la même définition de contrat ;
- les flux spot et perpétuels séparément ;
- la variation du prix, le volume total, l'open interest et la volatilité ;
- le comportement avant et après l'observation, sans sélectionner uniquement des exemples favorables.
3. Prix et CVD évoluant ensemble
Lorsque le prix et le CVD évoluent dans la même direction, le flux sélectionné montre un flux agressif aligné avec le mouvement observé. Cela peut décrire la participation actuelle, mais cela n'établit pas que l'élan persistera ou qu'un cluster de liquidation estimé sera atteint.
Les questions de suivi utiles incluent de savoir si la participation s'élargit, si le mouvement est concentré sur une seule place, et si la réponse du prix s'affaiblit tandis que le volume agressif continue.
Exemple Historique de Lecture de Graphique
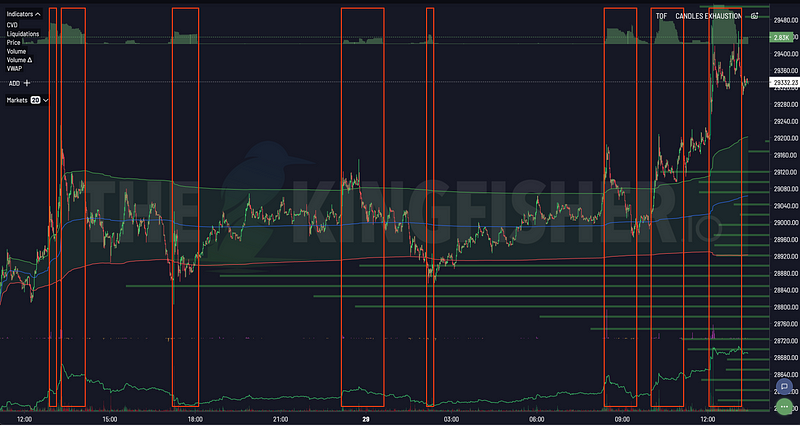
Le graphique archivé ci-dessous associe une annotation de divergence CVD avec une zone de liquidation estimée près de 18 850 durant le marché de 2022.
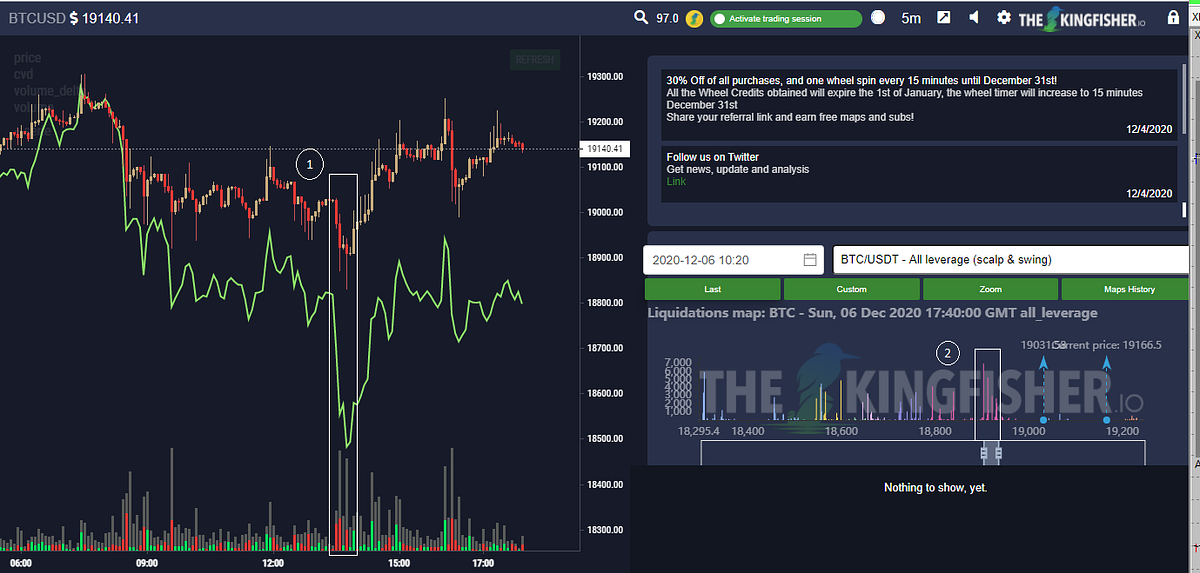
Illustration archivée : divergence CVD et une zone de liquidation estimée.
Avec le recul, un analyste pourrait décrire la séquence comme suit :
- le volume initié par le vendeur a augmenté dans le flux CVD sélectionné ;
- le prix a cessé de baisser sur l'intervalle observé ;
- le prix s'est ensuite éloigné de la zone.
Le graphique est utile pour apprendre comment les deux affichages peuvent être comparés. Il ne montre pas que le CVD a causé le mouvement ultérieur, que la carte l'a prévu, ou que le même motif visuel a un taux de succès stable. Une évaluation correcte nécessiterait un échantillon défini, des règles fixes, des horodatages complets, les coûts et des tests hors échantillon.
Les CVD Spot et Perpétuel sont des Vues Différentes
Les marchés spot et perpétuels représentent des activités différentes. Les contrats perpétuels rendent l'exposition à effet de levier longue et courte accessible, tandis que les trades spot reflètent l'échange direct d'actifs sur la place couverte. Aucun flux n'est universellement « meilleur ».
Des différences peuvent provenir de :
- la mixité des participants ;
- les conditions de funding et de basis ;
- la liquidité spécifique à l'exchange ;
- la couverture entre le spot, les futures, les options et les perpétuels ;
- la dénomination du contrat ;
- les choix de fuseau horaire et d'agrégation.
Comparer les deux peut révéler un désaccord, mais le désaccord reste descriptif. Il n'identifie pas quel côté est informé.
Analyse Multi-Exchange et Couverture
Une série CVD agrégée peut réduire la dépendance à une seule place de marché, mais l'agrégation introduit ses propres choix. Un fournisseur doit décider quels exchanges, paires, devises et tailles de contrat inclure et comment les normaliser.
Avant d'interpréter un agrégat, vérifiez :
- les places et instruments inclus ;
- si le spot et les dérivés sont séparés ;
- comment les contrats inverses et linéaires sont normalisés ;
- la gestion des pannes et des trades manquants ;
- l'heure de mise à jour et les révisions historiques ;
- si un exchange à volume élevé domine le résultat.
Un accord entre les places décrit un alignement plus large dans l'échantillon inclus. Un désaccord peut indiquer une activité fragmentée ou des structures de marché différentes.
Un Processus de Revue Non Prescriptif
Le processus suivant est conçu pour les notes de recherche, le rejeu ou la revue post-événement.
1. Définir d'abord l'observation
Notez l'actif, la place, le contrat, l'intervalle, la version de la carte et la source du CVD avant de regarder le cheminement ultérieur du prix. Cela réduit la sélection a posteriori.
2. Décrire, ne pas prédire
Utilisez des déclarations neutres telles que :
- « le volume initié par le vendeur a augmenté tandis que le prix restait dans la fourchette précédente » ;
- « le modèle a affiché un cluster estimé au-dessus du prix observé » ;
- « le CVD spot et perpétuel étaient en désaccord durant cet intervalle. »
Évitez de convertir ces descriptions en un retournement obligatoire ou une visite inévitable d'un cluster.
3. Lister les explications concurrentes
Pour chaque observation, notez au moins une alternative. Une divergence peut refléter une couverture cross-venue. Un prix bloqué peut refléter des ordres passifs, une différence d'indice ou une fenêtre d'observation trop courte.
4. Définir ce qui changerait l'interprétation
Les exemples incluent un autre exchange montrant le flux opposé, le cluster estimé disparaissant après une actualisation, ou le prix répondant différemment sur un intervalle d'agrégation plus élevé.
5. Réviser un échantillon complet
Conservez les cas favorables et défavorables. Notez les coûts et la latence si vous évaluez une hypothèse d'exécution. Quelques captures d'écran mémorables ne peuvent pas établir la fiabilité.
Erreurs d'Interprétation Courantes
| Erreur | Pourquoi c'est important | Meilleure question |
|---|---|---|
| Traiter chaque divergence comme une preuve de retournement | La divergence dépend de la fenêtre et de la place | Persiste-t-elle avec des définitions cohérentes ? |
| Qualifier un prix bloqué d'« absorption institutionnelle » | Le CVD n'identifie pas les participants | Quels autres mécanismes pourraient produire le même motif ? |
| Traiter un cluster comme une cible de prix | Une carte est une estimation, pas un carnet d'ordres | Que dit le produit que cette sortie représente ? |
| Mélanger les données spot et perpétuelles | Les flux représentent des activités différentes | Les instruments et les unités sont-ils comparables ? |
| Ignorer la couverture | Un exchange peut dominer un agrégat | Quels marchés sont inclus et comment sont-ils pondérés ? |
| Sélectionner uniquement les captures d'écran réussies | Le biais rétrospectif gonfle la confiance | Que s'est-il passé sur toutes les observations prédéfinies ? |
Combiner le CVD avec d'autres Contexte
L'open interest, le funding, la volatilité et les mesures dérivées des options peuvent ajouter du contexte, mais ajouter des indicateurs n'augmente pas automatiquement la précision. Des entrées corrélées peuvent répéter la même information, et chaque règle supplémentaire augmente le risque d'adapter une histoire aux données passées.
Pour les concepts associés, voir :
FAQ
Quel intervalle de temps CVD est le meilleur ?
Il n'y a pas d'intervalle universellement meilleur. Un choix utile dépend de la question étudiée, et les comparaisons nécessitent des définitions cohérentes. Les intervalles courts exposent plus de bruit de microstructure ; les intervalles plus longs peuvent masquer des changements brefs.
Le CVD peut-il être utilisé sans carte de liquidations ?
Oui, car le CVD est une description indépendante du flux de trades classifié. Une carte de liquidations ajoute une vue séparée basée sur un modèle, mais elle ne rend pas le CVD prédictif.
Quelle est la différence entre divergence et absorption ?
La divergence compare la direction ou l'ampleur du prix et du CVD sur une fenêtre. L'absorption apparente décrit un flux agressif fort avec une progression limitée du prix. Les deux sont des étiquettes pour des observations, et non des preuves de l'identité des participants ou de la direction future.
Pourquoi les exchanges affichent-ils des CVD différents ?
Chaque place a ses propres participants, produits, liquidité et flux de trades. Les fournisseurs de données peuvent aussi classer et normaliser les trades différemment.
Comment vérifier une interprétation d'absorption ?
Utilisez des horodatages et des instruments cohérents, comparez d'autres places, inspectez le volume total et la réponse du prix, et conservez les cas où l'interprétation n'a pas précédé le résultat attendu.
Pour Aller Plus Loin
- Fondamentaux des Cartes de Liquidations
- Contexte du CVD et du volume
- Modèle hebdomadaire d'analyse des liquidations
L'application The Kingfisher et ses jeux de données disponibles peuvent changer avec le temps. Consultez l'interface actuelle du produit pour les détails de couverture et d'accès plutôt que de vous fier à un article comme spécification produit.