
Dlaczego skrzywienie opcji ma znaczenie dla analizy rynku futures wieczystych
Skrzywienie opcji opisuje, jak zmienia się implikowana zmienność w zależności od cen wykonania, delt lub terminów wygaśnięcia. Może ujawniać, w jaki sposób rynek opcji wycenia asymetrię: ochrona przed spadkami może być wyceniana inaczej niż uczestnictwo we wzrostach, a ryzyko zdarzeń krótkoterminowych może być wyceniane inaczej niż niepewność długoterminowa.
Ten kontekst może być istotny dla futures wieczystych, ponieważ dealerzy opcji mogą zabezpieczać się za pośrednictwem rynku spot, futures lub rynku wieczystego. Zależność ta nie jest mechaniczna w każdej sytuacji. Publiczne dane opcyjne nie ujawniają stanów magazynowych, zabezpieczeń, mandatów ani miejsc wykonania każdego dealera, więc skrzywienia nie należy przedstawiać jako bezpośredniego poglądu na następną transakcję konkretnego uczestnika.
Szablon skrzywienia najlepiej rozumieć jako analityczny układ. Łączy on kilka obserwacji, aby analityk mógł je porównywać w sposób spójny. Nie jest generatorem sygnałów i nie ustala kierunku, czasu trwania ani oczekiwanego zwrotu. Zobacz, gdzie znajduje się obecnie wymuszona wyprzedaż na żywej mapie likwidacji Ethereum. Na żywej Solana mapa likwidacji zobaczysz, gdzie właśnie kumulują się wymuszone sprzedaże.
Podstawowe pojęcia przed otwarciem szablonu
Implikowana zmienność
Implikowana zmienność jest parametrem wywnioskowanym z cen opcji. Odbiera poziom zmienności zgodny z ceną rynkową opcji w wybranym modelu. Nie jest to prognoza o gwarantowanej dokładności.
Skrzywienie cen wykonania lub delty
Skrzywienie cen wykonania porównuje implikowaną zmienność pomiędzy różnymi cenami wykonania. Skrzywienie delty grupuje opcje według wrażliwości, a nie surowej ceny wykonania. Oba mogą pokazać, czy jedna część rozkładu jest wyceniana bogaciej niż inna.
Struktura terminowa
Struktura terminowa porównuje implikowaną zmienność w różnych terminach wygaśnięcia. Zdarzenie krótkoterminowe może wpłynąć na początek krzywej bez zmiany dalszych terminów w ten sam sposób.
Gamma i wnioskowanie o zabezpieczeniach dealera
Gamma opisuje, jak zmienia się delta opcji wraz z ruchami instrumentu bazowego. Szacunki zagregowanej gamy mogą wspierać hipotezy dotyczące możliwej presji hedgingowej, ale znak i wielkość zależą od założeń dotyczących tego, kto jest właścicielem których opcji. Traktuj szacunek pozycjonowania dealera jako model, a nie ujawnioną księgę.
Warstwowy sposób odczytywania szablonów skrzywienia
Nazwy szablonów i uprawnienia kont mogą ulegać zmianie. Poniższe ramy odnoszą się do warstw analitycznych, a nie obiecują, że konkretny nazwany układ jest dostępny na każdym koncie.
| Warstwa | Co opisuje | Główny zastrzeżenie |
|---|---|---|
| Struktura cenowa | Trend, zakres i zaobserwowana zmienność | Struktura historyczna nie przewiduje następnego ruchu. |
| Skrzywienie opcji | Względna wycena implikowanej zmienności | Bogactwo wyceny może się utrzymywać i może odzwierciedlać zabezpieczenie, a nie kierunek. |
| Struktura terminowa | Różnice między terminami wygaśnięcia | Znaczenie ma czas zdarzenia i płynność kontraktu. |
| Kontekst likwidacji | Modelowana podatność na wykorzystanie dźwigni w zależności od ceny | Strefy są szacunkami, a nie celami. |
| CVD lub przepływ transakcji | Sklasyfikowany agresywny zakup i sprzedaż | Zasięg giełdy i klasyfikacja wpływają na szereg. |
| Baza spot/perpetual | Względna wycena między rynkami | Różnicę mogą wyjaśniać carry, opłaty i ograniczenia wykonania. |
Wartość szablonu polega na utrzymywaniu tych warstw odrębnych. Jeśli dwa panele są ze sobą sprzeczne, sprzeczność należy odnotować, a nie zmuszać do przyjęcia etykiety byczej lub niedźwiedziej.
Odczytywanie kontekstu cen i zmienności
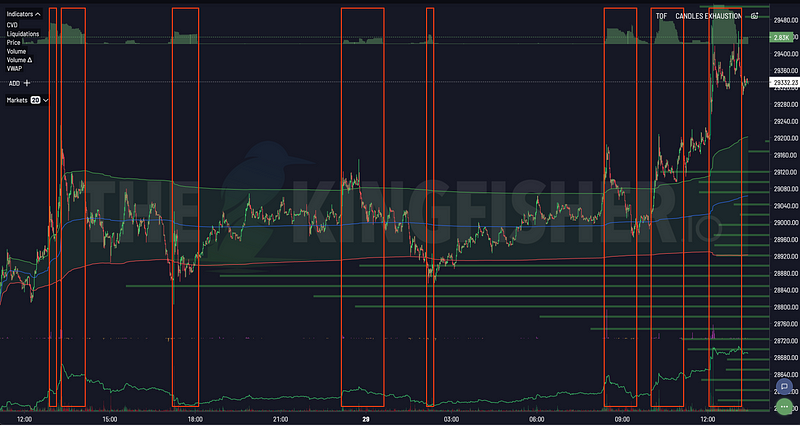
Średnie kroczące, VWAP, wstęgi Bollingera lub wyświetlacz Ichimoku mogą pojawić się obok danych o skrzywieniu. Są to podsumowania przeszłych cen i wolumenu. Mogą pomóc opisać, czy bieżąca obserwacja występuje wewnątrz zakresu, w pobliżu powszechnie obserwowanego punktu odniesienia lub podczas zmiany zrealizowanej zmienności.
Unikaj przekształcania tych opisów w pewność. „Cena jest powyżej VWAP” to obserwacja. „Cena musi kontynuować wzrosty” to prognoza, której obserwacja nie wspiera.
Skumulowana delta likwidacji
Skumulowana delta likwidacji (CLD) podsumowuje sklasyfikowane długie i krótkie likwidacje w wybranym okresie. W zależności od implementacji, słupki lub linia skumulowana mogą pokazywać, po której stronie odnotowano więcej zarejestrowanych wymuszonych zamknięć.
CLD może pomóc odpowiedzieć na pytania:
- czy odnotowana aktywność likwidacyjna była jednostronna, czy zrównoważona;
- czy aktywność pojawiła się jako krótkotrwałe zdarzenie, czy utrzymywała się w całym oknie;
- czy cena poruszała się zgodnie z serią skumulowaną, czy przeciwko niej;
- czy wynik zmienia się przy zmianie zestawu giełd lub przedziału czasowego.
CLD nie ujawnia niezgłoszonych likwidacji, nie dowodzi poziomu wsparcia lub oporu ani nie gwarantuje wyczerpania po dużym zrealizowaniu.
Wolumen kupna/sprzedaży i CVD
Panele wolumenu kupna/sprzedaży klasyfikują transakcje zgodnie z regułą agresora. CVD kumuluje różnicę między sklasyfikowanymi agresywnymi zakupami a sprzedażami. Miary te można porównywać z ceną, ale rozbieżność ma kilka możliwych wyjaśnień: pasywną absorpcję, rozproszoną aktywność na giełdach, opóźnioną reakcję, zabezpieczenie lub szum klasyfikacyjny.
Podczas dokumentowania rozbieżności uwzględnij zestaw giełd, przedział czasowy, punkt początkowy oraz czy obserwacja się utrzymuje. Zmiana punktu początkowego serii skumulowanej może zmienić jej wizualną historię.
Filtry ekstremów wolumenu
Filtr ekstremów wolumenu wyróżnia obserwacje różniące się od niedawnej linii bazowej. Linia bazowa, okno i metoda normalizacji określają, co oznacza „ekstremalne”. Podświetlony słupek jest zatem statystycznym opisem w tej konfiguracji, a nie dowodem na to, że nieuchronny jest odwrócenie lub kontynuacja.
Warto zanotować pytania:
- Jaka linia bazowa i okres lookback wygenerowały etykietę?
- Czy zdarzenie było widoczne na jednej giełdzie, czy na kilku?
- Czy spread i głębokość zmieniły się w tym samym czasie?
- Czy miały miejsce zaplanowane wiadomości lub przepływ związany z wygaśnięciem?
- Czy interpretacja jest nadal aktualna przy innym oknie agregacji?
Widoki specyficzne dla giełdy
Panele na poziomie giełdy mogą ujawnić, że aktywność nie jest jednolita na różnych giełdach. Różnica może odzwierciedlać mieszankę użytkowników, konstrukcję kontraktu, walutę kwotowania, płynność lub tymczasowy zasięg danych. Nie należy jej automatycznie nazywać „smart money” na jednej giełdzie i „detaliczna” na drugiej.
Dla powtarzalności zidentyfikuj kontrakt i konwencję kwotowania przed porównaniem dwóch giełd. Pozorna rozbieżność może wynikać z porównania instrumentów, które nie są identyczne ekonomicznie.
Porównania spot, futures i perpetual
Panel cen względnych lub bazy porównuje powiązane rynki. Premia lub dyskonto może odzwierciedlać oczekiwania dotyczące fundingu, carry, popyt na dźwignię, ograniczenia zabezpieczenia lub tarcia wykonawcze. Samo z siebie nie pokazuje, który rynek jest „prawidłowy”.
Podobnie, różnice między CVD spot a CVD perpetual mogą być pouczające, ale nie są deterministycznym sygnałem kierunkowym. Te dwa rynki mogą służyć różnym uczestnikom i potrzebom zabezpieczenia.
Porównywanie kontekstu skrzywienia z mapą likwidacji
Skrzywienie opcji i mapa likwidacji opisują różne modelowane ryzyka:
- skrzywienie opisuje względną wycenę opcji;
- struktura terminowa opisuje, jak ta wycena zmienia się w zależności od terminu wygaśnięcia;
- mapa likwidacji szacuje, gdzie pozycje z dźwignią mogą stać się podatne;
- panele CVD i wolumenu opisują sklasyfikowany zrealizowany przepływ.
Pomocne porównanie pyta, czy obserwacje są wzajemnie spójne i jaki dowód obaliłby interpretację. Nie zamienia modelowanej strefy w cel.
Przykładowy zapis obserwacji
Opcje z zabezpieczeniem spadkowym są wyceniane bogaciej niż porównywalne opcje wzrostowe w tym migawce. Modelowana strefa likwidacji jest również widoczna poniżej rynku. Panele zrealizowanego przepływu są mieszane. Połączone dowody opisują popyt na ochronę i możliwą podatność z dźwignią, ale nie ustalają, że cena spadnie lub osiągnie strefę.
Ta notatka rozróżnia obserwację od wniosku i pozostawia miejsce na późniejsze dowody.
Wybór układu szablonu
Najbardziej przydatny układ to taki, którego komponenty można zdefiniować i zweryfikować. Kompaktowy układ może być odpowiedni do orientacji; układ specyficzny dla giełdy może być odpowiedni przy porównywaniu struktury rynku; układ skupiony na opcjach może być odpowiedni podczas badania skrzywienia i struktury terminowej.
Więcej paneli nie tworzy automatycznie lepszej analizy. Dodanie skorelowanych wskaźników może sprawić, że to samo zdarzenie bazowe będzie wyglądać na kilka niezależnych potwierdzeń.
Powtarzalna lista kontrolna przeglądu
Dla każdej zapisanej obserwacji zanotuj:
- instrument, termin wygaśnięcia, konwencja ceny wykonania lub delty;
- uwzględnione giełdy i kontrakty;
- dokładny znacznik czasu i okno agregacji;
- definicje każdej naniesionej serii;
- początkową hipotezę w języku warunkowym;
- co najmniej jedno prawdopodobne alternatywne wyjaśnienie;
- zdarzenie, które unieważniłoby hipotezę;
- późniejszy wynik bez przepisywania oryginalnej notatki.
To sprawia, że analiza jest weryfikowalna i redukuje tendencyjność wynikającą z wiedzy późniejszej.
Częste błędy
Traktowanie skrzywienia jako głosu kierunkowego
Bogata zmienność z zabezpieczeniem spadkowym może odzwierciedlać popyt na ochronę, stan magazynowy lub ryzyko zdarzenia. Nie oznacza to, że cena musi spaść.
Wnioskowanie o stanie magazynowym dealera wyłącznie z danych publicznych
Zagregowany otwarty interes i ceny opcji nie ujawniają, kto jest długi lub krótki w każdym kontrakcie. Wykresy ekspozycji dealera zależą od podanych założeń.
Mieszanie terminów wygaśnięcia
Opcje krótko- i długoterminowe mogą wyceniać różne ryzyka. Łączenie ich bez rozróżnienia może ukryć analizowane zdarzenie.
Ignorowanie płynności
Rzadkie ceny wykonania i szerokie kwoty mogą dawać niestabilne szacunki implikowanej zmienności. Ostro wyglądająca zmiana może być problemem z jakością danych.
Wybieranie tylko udanych zrzutów ekranu
Kilka przykładów nie może ustalić mocy predykcyjnej. Prawidłowe badanie definiuje swoją próbkę i metodę przed obserwacją wyników.
FAQ
Czy skrzywienie przewiduje, czy Bitcoin lub Ethereum wzrośnie, czy spadnie?
Nie. Skrzywienie opisuje względną wycenę opcji. Może wspierać hipotezę ryzyka, ale nie gwarantuje kierunku ani czasu.
Czy szablon skrzywienia jest przydatny, jeśli nie handluję opcjami?
Może dostarczyć kontekstu na temat tego, jak wyceniane są opcje, pod warunkiem, że zrozumie się jego założenia i ograniczenia. Powinien pozostawać oddzielony od decyzji wykonawczej.
Jaka jest różnica między skrzywieniem a zrealizowaną zmiennością?
Skrzywienie porównuje implikowaną zmienność w różnych częściach powierzchni opcyjnej. Zrealizowana zmienność mierzy zmienność historycznych zwrotów. Odpowiadają na różne pytania.
Czy CVD może potwierdzić interpretację skrzywienia opcji?
CVD może pokazać, czy sklasyfikowany agresywny przepływ jest zgodny z hipotezą. Nie może samodzielnie udowodnić, dlaczego uczestnicy handlowali lub potwierdzić hipotezy.
Gdzie mogę sprawdzić obecny dostęp do szablonów i ceny?
Nazwy, dostępność, uprawnienia i ceny mogą ulec zmianie. Sprawdź uwierzytelnioną aplikację Kingfisher w celu uzyskania aktualnych informacji.