
Pourquoi l'asymétrie des options importe pour l'analyse des marchés perpétuels
L'asymétrie des options (skew) décrit comment la volatilité implicite diffère selon les strikes, les deltas ou les échéances. Elle peut révéler comment le marché des options évalue l'asymétrie : la protection baissière peut être valorisée différemment de la participation haussière, et le risque d'événement à court terme peut être évalué différemment de l'incertitude à long terme.
Ce contexte peut être pertinent pour les contrats perpétuels car les teneurs de marché d'options peuvent se couvrir via le spot, les futures ou les marchés de perpétuels. La relation n'est pas mécanique dans toutes les situations. Les données publiques sur les options ne divulguent pas les positions, couvertures, mandats ou lieux d'exécution de chaque teneur de marché, donc le skew ne doit pas être présenté comme une vue directe du prochain trade d'un participant spécifique.
Un modèle de skew est mieux compris comme une disposition analytique. Il place plusieurs observations ensemble pour qu'un analyste puisse les comparer de manière cohérente. Ce n'est pas un générateur de signal et il n'établit pas de direction, de timing ou de rendement attendu. Voyez où se situe actuellement la vente forcée sur la carte des liquidations Ethereum en direct. What is GEX? Gamma Exposure Explained for Crypto Traders couvre le processus complet.
Concepts de base avant d'ouvrir un modèle
Volatilité implicite
La volatilité implicite est une variable déduite des prix des options. Elle reflète le niveau de volatilité cohérent avec le prix de marché d'une option selon un modèle choisi. Ce n'est pas une prévision avec une précision garantie.
Skew de strike ou de delta
Le skew de strike compare la volatilité implicite entre les prix d'exercice. Le skew de delta regroupe les options par sensibilité plutôt que par strike brut. Les deux peuvent montrer si une partie de la distribution est évaluée plus richement qu'une autre.
Structure des échéances
La structure des échéances compare la volatilité implicite entre les dates d'expiration. Un événement à court terme peut affecter le début de la courbe sans changer les échéances plus longues de la même manière.
Gamma et inférence de couverture des teneurs de marché
Le gamma décrit comment le delta d'une option change lorsque le sous-jacent évolue. Les estimations de gamma agrégé peuvent soutenir des hypothèses sur une éventuelle pression de couverture, mais le signe et l'ampleur dépendent d'hypothèses sur qui détient quelles options. Traitez une estimation de positionnement des teneurs de marché comme un modèle, pas comme un carnet divulgué.
Une méthode stratifiée pour lire les modèles de skew
Les noms des modèles et les droits des comptes peuvent changer. Le cadre ci-dessous fait référence à des couches analytiques plutôt qu'à la promesse qu'une disposition nommée particulière soit disponible dans chaque compte.
| Couche | Ce qu'elle décrit | Principe mise en garde |
|---|---|---|
| Structure des prix | Tendance, range et volatilité observée | La structure historique ne prédit pas le mouvement suivant. |
| Skew des options | Évaluation relative de la volatilité implicite | La richesse peut persister et peut refléter la couverture plutôt que la direction. |
| Structure des échéances | Différences entre les expirations | Le timing des événements et la liquidité des contrats comptent. |
| Contexte des liquidations | Vulnérabilité à effet de levier modélisée par prix | Les zones sont des estimations, pas des cibles. |
| CVD ou flux de trading | Achat et vente agressifs classés | La couverture des plateformes et la classification affectent la série. |
| Basis spot/perpétuel | Évaluation relative entre marchés | Le carry, les frais et les contraintes d'exécution peuvent expliquer la divergence. |
La valeur d'un modèle vient du maintien de ces couches distinctes. Si deux panneaux sont en désaccord, le désaccord doit être enregistré plutôt que forcé dans une étiquette haussière ou baissière.
Lecture du contexte des prix et de la volatilité
Des moyennes mobiles, VWAP, Bandes de Bollinger ou un affichage Ichimoku peuvent apparaître à côté des données de skew. Ce sont des résumés des prix et volumes passés. Ils peuvent aider à décrire si l'observation actuelle se produit dans une range, près d'une référence communément surveillée, ou pendant un changement de volatilité réalisée.
Évitez de convertir ces descriptions en certitude. "Le prix est au-dessus du VWAP" est une observation. "Le prix doit continuer à monter" est une prédiction que l'observation ne soutient pas.
Delta cumulé des liquidations
Le Delta cumulé des liquidations (CLD) résume les liquidations longues et courtes classées sur une période choisie. Selon l'implémentation, des barres ou une ligne cumulative peuvent montrer quel côté a subi le plus de fermetures forcées enregistrées.
Le CLD peut aider à répondre :
- si l'activité de liquidation enregistrée était unilatérale ou équilibrée ;
- si l'activité est apparue comme un événement bref ou a persisté sur la fenêtre ;
- si le prix a évolué avec ou contre la série cumulative ;
- si le résultat change lorsque l'ensemble des plateformes ou le timeframe change.
Le CLD ne révèle pas les liquidations non déclarées, ne prouve pas un niveau de support ou résistance, ni ne garantit l'épuisement après une grosse impression. La Solana carte de liquidations en direct montre où se situent les ventes forcées en ce moment.
Volume d'achat/vente et CVD
Les panneaux de volume d'achat/vente classent les trades selon une règle d'agresseur. Le CVD accumule la différence entre les achats et ventes agressifs classés. Ces mesures peuvent être comparées au prix, mais une divergence a plusieurs explications possibles : absorption passive, activité fragmentée sur les plateformes, réponse retardée, couverture ou bruit de classification.
Lorsque vous documentez une divergence, incluez l'ensemble des plateformes, le timeframe, le point de départ et si l'observation persiste. Changer le point de départ d'une série cumulative peut changer son histoire visuelle.
Filtres d'extrêmes de volume
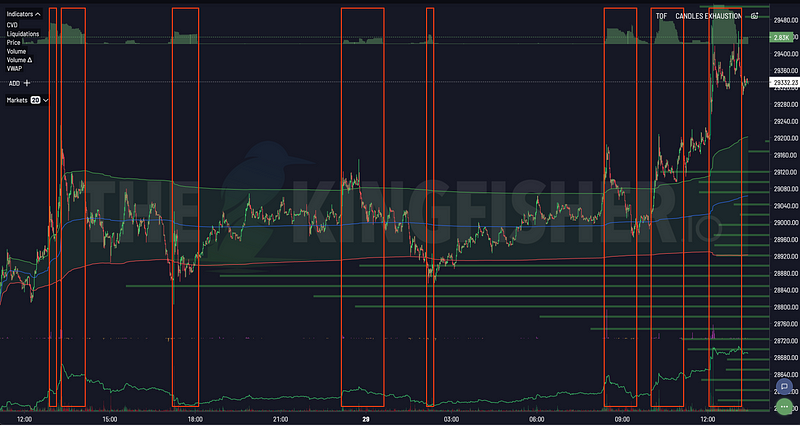
Un filtre d'extrêmes de volume met en évidence les observations qui diffèrent d'une base de référence récente. La base de référence, la fenêtre et la méthode de normalisation déterminent ce que signifie "extrême". Une barre mise en évidence est donc une description statistique sous cette configuration, et non une preuve qu'un renversement ou une continuation est imminent.
Les questions à enregistrer incluent :
- Quelle base de référence et lookback ont produit le label ?
- L'événement était-il visible sur une plateforme ou plusieurs ?
- Le spread et la profondeur ont-ils changé en même temps ?
- Y a-t-il eu un flux d'actualités programmées ou d'expiration ?
- L'interprétation survit-elle à une fenêtre d'agrégation différente ?
Vues spécifiques aux exchanges
Les panneaux au niveau de la plateforme peuvent révéler que l'activité n'est pas uniforme entre les exchanges. Une différence peut refléter le mix d'utilisateurs, la conception des contrats, la devise de cotation, la liquidité ou la couverture temporaire des données. Elle ne doit pas automatiquement être étiquetée "smart money" sur une plateforme et "retail" sur une autre.
Pour la reproductibilité, identifiez le contrat et la convention de cotation avant de comparer deux exchanges. Une divergence apparente peut venir de la comparaison d'instruments qui ne sont pas économiquement identiques.
Comparaisons spot, futures et perpétuels
Un panneau de prix relatif ou de basis compare des marchés connexes. Une prime ou un discount peut refléter les attentes de funding, le carry, la demande de levier, les contraintes de collateral ou les frictions d'exécution. Cela ne montre pas à lui seul quel marché est "correct".
De même, les différences entre le CVD spot et le CVD perpétuel peuvent être informatives mais ne sont pas un signal directionnel déterministe. Les deux marchés peuvent servir des participants et des besoins de couverture différents.
Comparaison du contexte de skew avec une carte de liquidations
Le skew des options et une carte de liquidations décrivent des risques modélisés différents :
- le skew décrit l'évaluation relative des options ;
- la structure des échéances décrit comment cette évaluation varie selon l'expiration ;
- une carte de liquidations estime où les positions à effet de levier peuvent devenir vulnérables ;
- les panneaux de CVD et de volume décrivent le flux exécuté classé.
Une comparaison utile demande si les observations sont mutuellement cohérentes et quelles preuves réfuteraient l'interprétation. Cela ne transforme pas une zone modélisée en destination.
Exemple d'enregistrement d'observation
Les options baissières sont évaluées plus richement que les options haussières comparables dans cet instantané. Une zone de liquidation modélisée est également visible sous le marché. Les panneaux de flux exécuté sont mitigés. Les preuves combinées décrivent une demande de protection et une vulnérabilité à effet de levier possible, mais n'établissent pas que le prix va baisser ou atteindre la zone.
Cette note distingue l'observation de la conclusion et laisse de la place pour des preuves ultérieures.
Choisir une disposition de modèle
La disposition la plus utile est celle dont vous pouvez définir et auditer les composants. Une disposition compacte peut être appropriée pour l'orientation ; une disposition spécifique à une plateforme peut être appropriée lors de la comparaison de la structure de marché ; une disposition axée sur les options peut être appropriée lors de l'étude du skew et de la structure des échéances.
Plus de panneaux ne créent pas automatiquement une meilleure analyse. Ajouter des indicateurs corrélés peut faire paraître un même événement sous-jacent comme plusieurs confirmations indépendantes.
Une checklist de revue reproductible
Pour chaque observation enregistrée, notez :
- l'instrument, l'expiration, la convention de strike ou de delta ;
- les exchanges et contrats inclus ;
- l'horodatage exact et la fenêtre d'agrégation ;
- les définitions de chaque série tracée ;
- l'hypothèse initiale en langage conditionnel ;
- au moins une explication alternative plausible ;
- l'événement qui invaliderait l'hypothèse ;
- le résultat ultérieur sans réécrire la note originale.
Cela rend l'analyse auditable et réduit le biais de hindsight.
Erreurs courantes
Traiter le skew comme un vote directionnel
Une volatilité baissière riche peut refléter une demande de protection, des inventaires ou un risque d'événement. Cela ne signifie pas que le prix doit baisser.
Inférer l'inventaire des teneurs de marché à partir des seules données publiques
L'open interest agrégé et les prix des options ne divulguent pas qui est long ou short sur chaque contrat. Les graphiques d'exposition des teneurs de marché dépendent d'hypothèses énoncées.
Mélanger les échéances
Les options à court terme et à long terme peuvent évaluer des risques différents. Les combiner sans distinction peut masquer l'événement analysé.
Ignorer la liquidité
Les strikes clairsemés et les cotations larges peuvent produire des estimations de volatilité implicite instables. Un changement visuellement net peut être un problème de qualité des données.
Sélectionner uniquement des captures d'écran réussies
Quelques exemples ne peuvent établir une performance prédictive. Une étude valide définit son échantillon et sa méthode avant d'observer les résultats.
FAQ
Le skew prédit-il si le Bitcoin ou l'Ethereum va monter ou baisser ?
Non. Le skew décrit l'évaluation relative des options. Il peut soutenir une hypothèse de risque, mais ne garantit pas la direction ou le timing.
Un modèle de skew est-il utile si je ne trade pas d'options ?
Il peut fournir un contexte sur la façon dont les options sont évaluées, à condition que ses hypothèses et limites soient comprises. Il doit rester séparé d'une décision d'exécution.
Quelle est la différence entre le skew et la volatilité réalisée ?
Le skew compare la volatilité implicite entre les parties de la surface d'options. La volatilité réalisée mesure la variation des rendements historiques. Ils répondent à des questions différentes.
Le CVD peut-il confirmer une interprétation du skew des options ?
Le CVD peut montrer si le flux agressif classé est cohérent avec une hypothèse. Il ne peut pas prouver pourquoi les participants ont tradé ni valider l'hypothèse par lui-même.
Où puis-je vérifier l'accès actuel aux modèles et les prix ?
Les noms, disponibilités, droits et prix peuvent changer. Vérifiez l'application Kingfisher authentifiée pour les informations actuelles.