La qualité du marché décrit la manière dont un marché soutient la découverte des prix et l'échange de risques. La qualité d'exécution décrit ce qui est arrivé à un ordre particulier par rapport à une référence clairement définie. Elles se chevauchent, mais ne sont pas la même chose.
Un spread affiché étroit peut coexister avec de mauvaises exécutions. Un carnet d'ordres qui semble profond peut changer avant qu'un ordre ne l'atteigne. Une confirmation rapide ne prouve pas que la décision a utilisé un instantané du marché actuel. Ces distinctions sont importantes car un tableau de bord peut afficher une métrique observée tandis que l'utilisateur fournit une interprétation que la métrique ne justifie pas.
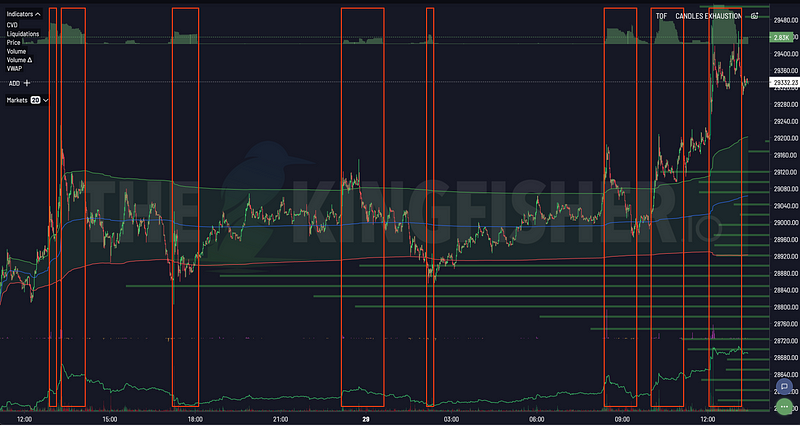
Ce guide fournit un cadre de mesure. Il ne classe pas les plateformes, ne promet pas une meilleure exécution et ne recommande pas comment placer un ordre. Le matériel est éducatif et ne constitue pas un conseil financier. Les visualisations Kingfisher discutées ici sont un contexte analytique, pas un enregistrement de l'ordre d'un utilisateur sur une plateforme ou un substitut aux confirmations de plateforme.
Séparer l'observation de l'interprétation
Le travail sur la qualité du marché devient plus clair lorsque chaque déclaration est attribuée à l'une des trois couches.
Les données observées sont une valeur enregistrée liée à une source et à une heure : le meilleur prix acheteur affiché, le meilleur prix vendeur affiché, la taille cotée, l'impression de transaction, le statut de l'ordre ou le prix d'exécution.
Les métriques dérivées sont des calculs basés sur des observations : spread, point médian, profondeur dans une bande de prix, prix d'exécution pondéré par le volume, slippage ou impact sur les prix.
L'interprétation est l'explication attachée à ces mesures : le carnet d'ordres était résilient, un ordre a fait bouger le marché, une plateforme était plus exécutable, ou une période était inhabituellement stressée.
Les deux premières couches peuvent souvent être reproduites si les entrées, les unités, les horodatages et les formules sont conservés. La troisième nécessite de la prudence. Plusieurs mécanismes peuvent produire le même résultat visible, et des données incomplètes peuvent cacher une explication plus plausible.
Par exemple, « le meilleur spread bid-ask dans cet instantané était de deux incréments de cotation » est une déclaration dérivée de l'observation. « La plateforme a donc offert la meilleure exécution » est une interprétation qui nécessite également la taille de l'ordre, les frais, la profondeur disponible, la position dans la file d'attente, le type d'ordre, le délai et les exécutions réelles. Avis Kingfisher: Témoignages, Notes et Expériences Réels 2026 traite ce point en détail.
Les mesures fondamentales
Spread bid-ask
Le spread bid-ask est la différence entre le meilleur prix vendeur affiché et le meilleur prix acheteur affiché à un moment donné. Il peut être exprimé en devise de cotation, en ticks ou en points de base par rapport à un prix de référence.
Le spread n'est significatif que lorsque sa construction est explicite :
- Quel instrument et quelle plateforme ont fourni la cotation ?
- Les prix acheteur et vendeur ont-ils été capturés à partir du même état du carnet d'ordres ?
- Quel horodatage et quelle source d'horloge ont été utilisés ?
- La valeur était-elle brute, moyennée ou échantillonnée ?
- La cotation était-elle croisée, bloquée, manquante ou périmée ?
- Les frais ont-ils été exclus ou incorporés ?
Un seul instantané étroit ne caractérise pas une session entière. Une série chronologique peut montrer la distribution des spreads, mais la fréquence d'échantillonnage influence ce qu'elle capture. Un échantillonnage lent peut manquer un élargissement bref ; un échantillonnage basé sur les événements peut surpondérer les intervalles occupés. Ni l'un ni l'autre n'est automatiquement faux, mais la méthode needs to be stated.
Profondeur du marché affichée
La profondeur du marché résume la quantité visible en attente à un ou plusieurs niveaux de prix. Les variantes courantes incluent la quantité en haut du carnet d'ordres, la quantité cumulative dans une distance de prix fixe, ou le montant notionnel requis pour traverser plusieurs niveaux.
La profondeur affichée n'est pas une profondeur exécutable garantie. Les ordres peuvent être exécutés par quelqu'un d'autre, annulés, ajoutés ou repricés entre l'observation et l'arrivée. Les ordres cachés peuvent ne pas être inclus. Différents flux peuvent agréger les niveaux différemment, et une quantité contractuelle peut nécessiter une conversion avant d'être comparable à un autre instrument.
Un enregistrement précis de la profondeur inclut donc le côté, la bande de prix, l'unité, la méthode de conversion, l'horodatage et la séquence d'instantanés. Si la mesure utilise une valeur notionnelle, documentez quel prix a converti la quantité contractuelle. Si elle combine des plateformes, documentez comment les symboles et les devises de cotation ont été normalisés.
Slippage
Le slippage est la différence entre une exécution et un benchmark choisi. Le benchmark pourrait être le point médian au moment de la décision, le point médian au moment où l'ordre a été soumis, la meilleure cotation à l'arrivée, un benchmark d'intervalle ou une autre référence documentée.
Il n'y a pas de chiffre de slippage utile sans la définition du benchmark. Deux analystes peuvent calculer des valeurs différentes à partir de la même exécution parce qu'ils ont sélectionné des temps de référence différents. Ce n'est pas nécessairement une erreur ; cela signifie qu'ils ont mesuré différentes parties du processus.
Pour un ordre à exécutions multiples, définissez d'abord le prix d'exécution moyen pondéré par la quantité. Comparez-le ensuite au benchmark en utilisant une convention de signe qui rend les résultats défavorables et favorables non ambigus. Conservez les exécutions partielles et la quantité non exécutée plutôt que de traiter la partie complétée comme l'ordre entier.
Le slippage peut refléter le croisement du spread, la consommation de profondeur, le mouvement du marché pendant le parcours de l'ordre, la position dans la file d'attente, les règles de la plateforme ou une combinaison de ceux-ci. La métrique mesure un résultat. À elle seule, elle n'identifie pas la cause.
Impact sur les prix
L'impact sur les prix examine comment les prix du marché ont changé autour d'un ordre ou d'une transaction. Il est souvent confondu avec le slippage. Le slippage compare l'exécution à un benchmark ; l'impact tente de caractériser la réponse du marché associée à l'événement.
La mesure de l'impact nécessite un temps d'événement, une référence pré-événement, un ou plusieurs horizons post-événement, et une règle pour gérer d'autres activités dans le même intervalle. Un point médian qui bouge après une exécution peut indiquer un impact persistant, une dislocation temporaire, de nouvelles informations ou des ordres non liés. Les affirmations causales nécessitent plus qu'un graphique avant-après.
Qualité d'exécution
La qualité d'exécution est multidimensionnelle. Les observations pertinentes peuvent inclure :
- la quantité complétée et non exécutée ;
- les prix d'exécution moyens et individuels ;
- le nombre et le moment des exécutions partielles ;
- les accusés de réception, les rejets et les annulations d'ordres ;
- le prix de référence à des étapes définies ;
- les frais ou remises explicites ;
- si les conditions demandées ont été respectées.
Réduire tout cela à un seul score peut cacher des compromis importants. Une exécution proche du point médian peut toujours être incomplète. Une exécution complète peut avoir traversé plusieurs niveaux. Un ordre à cours limité qui n'a pas été exécuté n'a pas de slippage réalisé mais a tout de même un résultat qui mérite d'être enregistré.
Le temps fait partie de chaque valeur
Les données de marché sans métadonnées temporelles utilisables sont difficiles à auditer. Au minimum, distinguez :
- heure de l'événement : quand la source dit que l'événement de marché s'est produit ;
- heure de réception : quand un collecteur l'a reçu ;
- heure de traitement : quand une transformation ou une agrégation a été exécutée ;
- heure d'affichage : quand l'interface utilisateur a rendu le résultat ;
- temps de cycle de vie de l'ordre : quand un ordre a été créé, accusé de réception, exécuté, annulé ou rejeté.
Ces horloges répondent à des questions différentes. Comparer un horodatage d'exécution avec un temps de rendu de graphique peut créer une fausse séquence. La dérive d'horloge peut également inverser des événements qui se sont produits à proximité.
Une bonne analyse enregistre la source de l'horloge et ne revendique pas une précision temporelle supérieure à celle que le pipeline prend en charge. Si les horodatages ont une résolution grossière, n'en déduisez pas un ordre fin. Si une source modifie sa sémantique d'horodatage, les mesures avant et après le changement peuvent ne pas être directement comparables.
Unités, symboles et identité du contrat
Les instruments crypto qui semblent similaires peuvent avoir des multiplicateurs de contrat, des garanties, des devises de cotation, des règles de règlement, une construction d'indice et des tailles de tick différents. Avant de comparer les plateformes ou d'agréger les données, construisez une table d'identité des instruments.
Les champs utiles incluent la plateforme, le sous-jacent canonique, le symbole de la plateforme, le type de contrat, l'actif de cotation, l'actif de garantie, le multiplicateur, la taille du tick, l'unité de quantité et l'unité de prix. Enregistrez la date de version car les spécifications peuvent changer.
Les erreurs d'unité semblent souvent plausibles. Un champ appelé « taille » peut signifier des contrats sur une source et une quantité d'actif de base sur une autre. Une conversion notionnelle peut utiliser le dernier prix dans un calcul et le point médian dans un autre. L'agrégation de ces valeurs sans normalisation crée un résultat d'apparence précise mais invalide.
L'absence est aussi une donnée
Un intervalle vide peut signifier qu'aucun événement ne s'est produit, que le flux a été déconnecté, que la source a renvoyé une erreur, que l'instrument n'était pas disponible ou qu'une règle de filtrage a supprimé la valeur. Remplacer chaque blanc par zéro efface ces distinctions.
Un ensemble de données robuste utilise des états explicites tels que zéro observé, indisponible, retardé, invalide et non applicable. Il préserve également les indicateurs de qualité tout au long des calculs en aval. Un agrégat ne doit pas apparaître silencieusement complet lorsque l'une des plateformes composantes est absente.
Les corrections méritent le même soin. Si des événements tardifs ou révisés modifient un calcul historique, enregistrez l'heure de la révision et l'intervalle affecté. La reproductibilité exige de savoir quelle version des données a produit un résultat.
Un protocole de comparaison de plateformes contrôlé
Une comparaison équitable commence par une question suffisamment précise pour être testée. « Quel échange est le meilleur ? » est trop large. Une étude reproductible pourrait plutôt comparer le spread et la profondeur affichés pour des instruments équivalents pendant les mêmes fenêtres prédéfinies, ou comparer les propres exécutions d'un utilisateur par rapport à la même définition de benchmark.
Le protocole doit spécifier :
- l'équivalence et les exclusions des instruments ;
- la période d'observation et le fuseau horaire ;
- la sémantique de la source et de l'horodatage ;
- la méthode d'échantillonnage ;
- les conversions d'unités ;
- le traitement des carnets d'ordres manquants ou croisés ;
- les hypothèses de frais, si les frais sont inclus ;
- les statistiques d'agrégation ;
- l'incertitude et les angles morts connus ;
- une règle pour conserver toutes les observations, pas seulement les exemples favorables.
Les résultats doivent être rapportés sous forme de distributions plutôt que d'un seul instantané mémorable. Les médianes seules peuvent cacher des intervalles stressés ; les extrêmes seuls peuvent exagérer des événements rares. Les quantiles, les taux de données manquantes et les nombres d'échantillons donnent plus de contexte aux lecteurs, à condition que la méthode reste visible.
Même une étude solide s'applique à ses instruments, dates, tailles d'ordres et méthodologie. Elle n'établit pas un classement universel permanent.
Comment l'analyse des liquidations s'intègre dans le tableau
Une carte de liquidation estime les concentrations potentielles de liquidation, tandis qu'une carte thermique de liquidation ajoute leur évolution modélisée sur une période affichée. Ces vues peuvent fournir un contexte de levier pour la recherche sur les marchés stressés, mais elles ne mesurent pas le spread d'un utilisateur, sa position dans la file d'attente, le chemin de son ordre ou son exécution réalisée.
Une zone modélisée visuellement intense n'est pas une liquidité exécutable. Elle ne doit pas être substituée à un carnet d'ordres. De même, l'observation du prix près d'une zone modélisée n'établit pas qu'un résultat d'exécution ultérieur a été causé par des liquidations.
Le flux de travail défendable consiste à garder les ensembles de données séparés :
- enregistrer la sortie du modèle et ses paramètres ;
- enregistrer les observations de qualité du marché avec leurs propres horodatages et unités ;
- enregistrer les résultats réels des ordres du compte d'échange ;
- les aligner uniquement à une résolution prise en charge par les horodatages ;
- étiqueter toute relation comme une interprétation à moins que la conception de l'étude ne soutienne une affirmation plus forte.
L'application Kingfisher peut être une source analytique dans ce flux de travail. Les écrans actuels, les instruments pris en charge, les conditions d'accès et les définitions de produits doivent être vérifiés dans l'application authentifiée et la documentation. Cette page n'affirme pas une vitesse de flux particulière, une couverture de plateforme ou une capacité d'exécution. Vous pouvez suivre les calculs dans la carte des liquidations en direct pendant votre lecture.
Une feuille de travail d'audit
Avant d'interpréter un graphique de qualité du marché ou un rapport d'exécution, répondez aux questions suivantes :
| Domaine | Question d'audit |
|---|---|
| Identité | S'agit-il de l'instrument et du contrat exacts prévus ? |
| Source | Quelle plateforme, quel flux ou quel compte a produit chaque champ ? |
| Temps | Que signifient les horodatages et les horloges sont-elles comparables ? |
| Unités | La quantité, le prix et le montant notionnel sont-ils normalisés de manière cohérente ? |
| Complétude | Quels intervalles ou composants sont manquants ? |
| Formule | Une autre personne peut-elle reproduire chaque métrique dérivée ? |
| Benchmark | Quelle référence définit le slippage ou l'impact ? |
| Résultat | Les exécutions partielles, les rejets et la quantité non exécutée sont-ils conservés ? |
| Interprétation | Quelles déclarations vont au-delà de l'observation directe ? |
| Limitation | Quelles informations pertinentes ne sont pas disponibles ? |
Cette feuille de travail est délibérément simple. Une analyse fiable de la qualité du marché dépend davantage de définitions disciplinées que d'un tableau de bord spectaculaire.
Ce que signifie la précision des données en pratique
« Précis » ne doit pas être utilisé comme une étiquette marketing non qualifiée. Un ensemble de données peut correspondre à sa source et être toujours inadapté à une question particulière. Un affichage peut être rendu correctement alors que le mappage de symboles sous-jacent est erroné. Un calcul peut être arithmétiquement correct mais utiliser des horodatages qui se réfèrent à des étapes différentes.
La qualité des données opérationnelles est mieux exprimée par des propriétés testables :
- fidélité de la source ;
- mappage d'instruments valide ;
- unités documentées ;
- horodatages cohérents ;
- absence explicite ;
- transformations déterministes ;
- révisions traçables ;
- formules reproductibles ;
- limitations visibles.
Ces propriétés rendent une analyse vérifiable. Elles n'éliminent pas l'incertitude du marché ni ne garantissent un résultat d'exécution.
FAQ
Le spread le plus étroit identifie-t-il la meilleure plateforme ?
Non. Un instantané du spread exclut la profondeur, les frais, la position dans la file d'attente, la taille de l'ordre, le timing, la quantité rejetée et les exécutions réelles. C'est une mesure parmi d'autres dans une comparaison plus large.
La profondeur affichée est-elle disponible pour exécution ?
Pas nécessairement. Le carnet d'ordres visible peut changer avant l'arrivée d'un ordre, et la quantité affichée peut être annulée, consommée, réapprovisionnée ou complétée par une liquidité cachée.
Le slippage et l'impact sur les prix sont-ils les mêmes ?
Non. Le slippage compare une exécution à un benchmark défini. L'impact sur les prix examine les changements de prix du marché autour d'un événement et nécessite des hypothèses supplémentaires sur le timing et la causalité.
Une carte thermique de liquidation peut-elle mesurer la qualité d'exécution ?
Non. Elle fournit un contexte de levier basé sur un modèle. La qualité d'exécution nécessite des enregistrements d'ordres et d'exécutions ainsi qu'un benchmark documenté.
Ce guide fournit-il des conseils financiers ?
Non. Il s'agit d'un cadre de mesure éducatif. Il ne recommande pas de plateforme, d'ordre, de position ou de transaction.
Pour des concepts connexes, voir le guide des cartes de liquidation, les calculateurs crypto, et l'historique documenté de The Kingfisher.