レバレッジの非対称な現実
ほとんどのトレーダーが痛みとともに学ぶ真実です。
マイナスのリターンはプラスが助けるより深く傷つけます。
哲学ではなく数学です。レバレッジ効果と呼ばれ、125倍のパーペ市場では実資金を動かします。1回のカスケードで口座が消える理由です。
レバレッジ効果とは、同幅のプラスよりマイナスがボラティリティに不釣り合いな影響を与える現象です。下落でレバレッジが強制売却され、価格がさらに下がり、さらに清算されます。
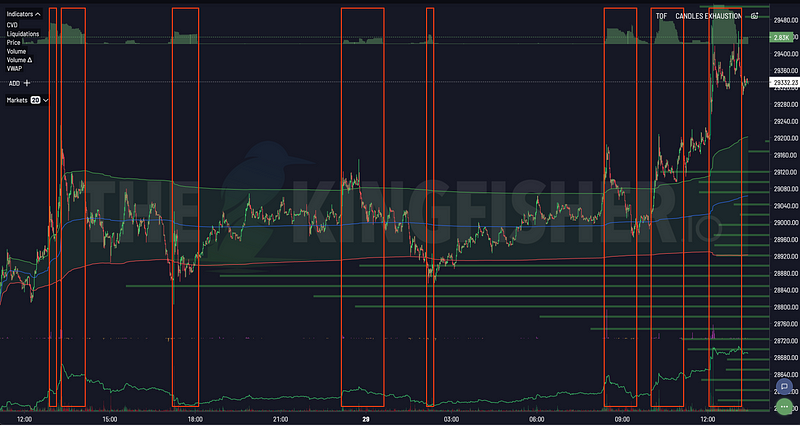
このループは清算マップでリアルタイム観察できます。 理論は不要です。 ライブのEthereum 清算ヒートマップは、これらの水準を現在のプライスラダー上に表示します。
レバレッジ効果とは
学術的な定義
レバレッジ効果(Blackが1976年に文書化)は、株価下落が財務レバレッジを上げる現象です。負債比率の悪化 = 実効レバレッジ上昇 = 今後のボラ上昇。
伝統市場: 株価下落 → 負債比率悪化 → リスク認識上昇 → ボラ上昇 → さらに下落(悪循環)。
暗号資産市場: 同じ力学が数百万のトレーダーで同時に作用し、数分で進みます。

暗号資産パーペ版:連鎖清算

Binanceの懐かしの125倍
取引所は伝統のリスク管理者が泣くレバレッジを提供します。
- Binance: 一部ペアで最大125倍
- Bybit: 最大100倍
- dYdX: 最大20倍
$BTCが10%下落、レバレッジ20倍のとき:
- 実効マージンは10%超落ちる
- 清算価格接近で取引所が決済
- 強制売却が下値圧力に加わる
- 他の高レバのロングが清算価格に接近
- さらに強制売却
- カスケード
これがレバレッジ効果の実働です。 各清算が次の清算を生み、初動の下落が市場構造自体で増幅されます。
実例: 2020年3月12日、$BTCは24時間で約50%下落。効果は寄与だけでなく加速させました。清算の各ラウンドが次を呼び、終わる頃には無数のトレーダーが消えました。スポットなら生き延びられた動きです。
レバレッジ効果データの使い方
サインの読み方
サイン1: 下落中のOI上昇 = レバレッジ効果の充填
$BTCが下がるのに建玉が増えるなら、新規ショートの参入かロングの袋挟みです。いずれにせよ下落中にレバレッジが増え、激しい動きの位置エネルギーが溜まっています。
サイン2: 極端な資金調達率 = 過密なレバレッジ
資金調達が±0.05%に達すると、片側がレバレッジ維持に支払っています。過密なトレードは圧縮バネで、解放されると効果が強く働きます。
サイン3: LiqMapクラスターの拡大 = 燃料の積み増し
清算マップを時間軸で見ます。主要水準のクラスターが高くなる(資本集中)ならレバレッジ蓄積中です。その水準が試されれば、触媒に不釣り合いな反応が起きます。
生の価格が教えないこと
価格のみ: 「3%下落」。情報量: 少ない。
価格+OI: 「3%下落、OI+8%」。新規ショートの攻撃的参入。下落継続ならカスケードの可能性あり。
価格+OI+資金調達: 「3%下落、OI+8%、資金調達+0.01%→+0.04%」。ロングが応力で高額支払い、大衆は足踏み外し。効果はロング清算方向に充填中。
価格+OI+資金調達+LiqMap: さらに「6億ドルのロングクラスターが64,500ドルの直下」。完全な絵です。効果には具体的標的があり、64,500ドル到達でロングがカスケードし、次のクラスターかサポートまで動きを増幅します。
最後の層、LiqMapの文脈こそが、推量と分析を分けます。
トレーダーへの実務的含意
含意1: 最悪ケース用のサイズ(レバレッジ効果込み)
サイズ計算機は「1トレード2%リスク」と言います。通常市況想定です。
効果が高まる期間(高OI、極端な資金調達、近くの大型クラスター)には、カスケードがスプレッドを広げ窓を開け、「通常の」2%損失が5〜8%になります。
調整: 高レバレッジ効果環境ではサイズを半分に。レバレッジ集中が解消するまでです。
含意2: クロスマージンはレバレッジ効果の増幅器
クロスマージンは全ポジションを連結します。1つの清算が残高を減らし、他を清算価格に近づける。
これは強化版のレバレッジ効果です。 $SOLのロングが清算されて残高が半減すれば、$ETHのロングは大きく下がらなくても危険です。担保が縮んだ分、残りの実効レバレッジが倍増したからです。
ルール: クロスマージンを使うなら(多くの取引所がデフォルト)、ポートフォリオ全体の実効レバレッジを気にします。相関が揃って逆に振れれば、5倍×5ポジションのクロスは実効25倍になりえます。
含意3: ボラティリティのクラスタリングは実在する
レバレッジ効果はボラティリティが固まる理由を説明する。大きな動きは束になって来ます。最初の大動きが清算を誘発し、増幅し、さらに清算を誘発するからです。システムは平穏期に溜め、ストレス期に放出する。
取引への含意: 大型カスケード($BTCが3,000ドル下落など)の後、「もう終わった」と考えないこと。効果は放出済みか、逆側に再装填済みかもしれません(今度はショートがスクイーズされます)。ToFとOIを確認し、逆側のクラスター形成を見ます。カスケード後こそ最良のトレードが生まれやすいですが、何が起きたか分かっている場合に限ります。
レバレッジ効果と市場レジーム
強気市場:正のレバレッジ効果(もどき)
強い上昇相場では効果は半ば強気に働きます。上昇がショート清算を強制し、買い圧力が上昇を加速し、さらに清算されます。ショートスクイーズは逆走するレバレッジ効果です。
しかし: 時間とともに上方に巨大なショートクラスターが溜まります。トレンドが崩れるとき、それらは負の効果で増幅された激しい下落の燃料です。高く登るほど落ちるのは重く、高価格でより多くのレバレッジが溜まったからです。
教訓: スクイーズを楽しめるのは、上方のショートクラスターをLiqMapで監視している間だけです。音楽が止まれば、それが将来の痛みの種です。
弱気市場/暴落:最大の負のレバレッジ効果
最も破壊的な場面です。下落 → ロング清算 → さらに売り → さらに下落。各ラウンドは参加者を去らせ、残りを少数の強い手に集中させます。
暴落を生き延びた者に最良の機会が来ます。 全員が洗い流された後に資本が残り、資産は極端なディスカウントで取引されているからです。ただし瞬間の特定には希望でなくデータが要ります。
Kingfisherがこの情報でできること
Kingfisherは効果を防ぎません。市場構造の特徴であって不具合ではないからです。ただし各要素の可視性を与えます。
- 清算マップ: レバレッジの集中場所(標的)を表示
- OI追跡: 蓄積と散逸をリアルタイム監視
- 資金調達率: 各サイドの過密と応力を測定
- ToF: インフォームドトレーダーの動きを検出
- GEX+: ディーラーヘッジが動きを増幅/減衰するかを理解
目的はリスクの排除ではなく、リスクを明確に見て、受けるか退くかを計算して決めることです。 詳しい内容はKingfisherスキャルピングツールボックス:暗号資産パーペ分析のフレームワークで解説しています。
クイックリファレンス
| シグナル | レバレッジ効果の状態 | アクション |
|---|---|---|
| OI上昇+下落 | 充填中(危険) | サイズ削減かフラット |
| OI下落+下落 | 放出中(フラッシング) | 反発エントリーを注視 |
| 極端な資金調達 | 過密(圧縮) | カウンター候補 |
| 価格近くのクラスター成長 | 燃料の積み増し | クラスター付近のエントリー回避 |
| ToF急騰 | インフォームドの活動 | タイトなストップ/待機 |
| 複数シグナルの一致 | 最大効果 | 最良のトレードか最大の危険 |
FAQ
Q: 「レバレッジ効果」とは簡単に言うと何ですか。 A: 集中したレバレッジポジションが値動きを増幅する現象です。数千のトレーダーが10〜50倍で主要水準の同じ側に立てば、清算価格への接近が自動決済を強制し、その強制売買が元の動きを増幅します。1%の下落が20億ドルのロング清算を誘発すれば、3〜4%の下落になります。この乗算がレバレッジ効果で、暗号資産が数時間で5〜10%動く理由です。
Q: Kingfisherでレバレッジ効果をリアルタイムに見るには。 A: ボラの高い時間に4シグナルを監視します。(1)価格付近のクラスター縮小/消失 = 清算進行。(2)TOF急騰 = インフォームドの反応や誘発。(3)価格とともにOI急落 = レバレッジの大量フラッシング。(4)動き方向に資金調達急騰 = 後発組の逆取り。15分で4つ揃えばレバレッジ効果のライブ視聴です。原因はセンチメントでなく数十億ドルの強制決済です。
Q: レバレッジ効果に沿うべきか、逆らうべきか。 A: 文脈次第で両方ありえます。沿う(カスケード乗り): 発動後に方向へ参入し(ToF確認、OI低下、クラスター消費)、その側の次のクラスターをターゲットに。逆らう(逆張り): 効果が尽きたら(OIフラッシュ完了、極端な資金調達、ToF正常化)、残った主要クラスターで逆方向へ。危険は早すぎる逆張りで、カスケードにはまだ余裕があり、乗り遅れより多くの口座を殺します。目安は最初の60%を乗り、消耗サインの最後の20%で逆張り。
Q: 強気と弱気でレバレッジ効果はどう違いますか。 A: 方向は似ますが強度が非対称です。弱気市場: 下方向がより暴力的です。ロング清算が強制売却を生み、さらなる清算を呼ぶ螺旋です。ショート買い戻しが激しい反発を作ることもありますが、支配方向は下です。強気市場: 上方カスケードも起きますが短めです。ロングが多く(構造的ロングバイアス)、利確が上昇を減速させ、ロングには同じ強制退出機構がないからです。実務的には下向きカスケードの方が遠くまで速く走ります。ショートのサイズはそれに合わせます。
Q: レバレッジ効果とGEX+の関係は。 A: 強く相互作用します。GEX+はディーラーの応答を示します。クラスター付近の正のGEX = ディーラーが押し目を買うため反発点になりえる。負のGEX = ディーラーがカスケードを増幅。ゼロなら最大の不確実性です。最良は効果の方向とGEX応答が一致するときです。カスケード開始+下方の正のGEX = ディーラーが下値を拾う(反発候補)。開始+上方の負のGEX = 上昇に燃料(スクイーズ候補)。矛盾なら見送りか最小サイズです。
まとめ
レバレッジ効果は信じるべき理論ではなく、Kingfisherで観察できる機械的な現実です。清算クラスターをカスケードが引き裂くたび、あなたは効果を見ています。
防ぐのが仕事ではありません。次の4つです。
- 予兆を見る(ToF上昇、OIシフト、クラスター形成)
- サイズを調整(レバレッジ集中時は小さく)
- 正しく配置(カスケード前は流動性側、フラッシュ後に買う)
- 翌日も取引できる状態で生き残る
レバレッジは暗号資産ボラのエンジンです。LiqMapはその窓です。眺めず、読んでください。
レバレッジリスクをリアルタイム追跡、Kingfisherの機能を見る