Почему опционный скью важен для анализа перпетуального рынка
Опционный скью описывает, как подразумеваемая волатильность различается между страйками, дельтами или сроками экспирации. Он раскрывает, как опционный рынок оценивает асимметрию: защита от падения может цениться иначе, чем участие в росте, а риск ближайшего события может оцениваться иначе, чем долгосрочная неопределенность.
Этот контекст может быть полезен для перпетуальных фьючерсов, потому что опционные дилеры могут хеджироваться через спот, фьючерсы или перпетуалы. Связь не механична в каждой ситуации. Публичные опционные данные не раскрывают весь запас дилера, его хеджи, мандаты или площадки исполнения, поэтому скью нельзя подавать как прямой взгляд на следующую сделку конкретного участника.
Шаблон скью лучше всего понимать как аналитическую раскладку. Он собирает несколько наблюдений вместе, чтобы аналитик мог последовательно их сравнивать. Это не генератор сигналов, он не задает направление, тайминг или ожидаемую доходность. Где сейчас находится принудительное продавание, можно увидеть на живой карте ликвидаций Ethereum. На живой Solana карта ликвидаций видно, где прямо сейчас сосредоточены принудительные продажи.
Ключевые концепции перед открытием шаблона
Подразумеваемая волатильность
Подразумеваемая волатильность это входной параметр, выведенный из цен опционов. Она отражает уровень волатильности, согласующийся с рыночной ценой опциона в рамках выбранной модели. Это не прогноз с гарантированной точностью.
Скью по страйкам или дельтам
Скью по страйкам сравнивает подразумеваемую волатильность между ценами страйков. Скью по дельтам группирует опционы по чувствительности, а не по сырому страйку. Оба показывают, оценивается ли одна часть распределения богаче другой.
Временная структура
Временная структура сравнивает подразумеваемую волатильность между экспирациями. Ближайшее событие может повлиять на переднюю часть кривой, не меняя длинные экспирации так же.
Гамма и вывод о хеджировании дилеров
Гамма описывает, как дельта опциона меняется при движении базового актива. Оценки агрегированной гаммы могут поддерживать гипотезы о возможном хедж-давлении, но знак и размер зависят от допущений о том, кто какими опционами владеет. Относитесь к оценке позиционирования дилеров как к модели, а не к раскрытой книге.
Многослойный способ чтения шаблонов скью
Названия шаблонов и права доступа могут меняться. Приведенная ниже структура ссылается на аналитические слои, а не обещает, что конкретная именованная раскладка доступна в каждом аккаунте.
| Слой | Что описывает | Главное предостережение |
|---|---|---|
| Ценовая структура | Тренд, диапазон и наблюдаемая волатильность | Историческая структура не предсказывает следующее движение. |
| Опционный скью | Относительное ценообразование подразумеваемой волатильности | «Богатство» может сохраняться и отражать хеджирование, а не направление. |
| Временная структура | Различия между экспирациями | Важны тайминг события и ликвидность контракта. |
| Контекст ликвидаций | Смоделированная уязвимость плечевых позиций по цене | Зоны это оценки, а не цели. |
| CVD или торговый поток | Классифицированные агрессивные покупки и продажи | На ряд влияют покрытие площадок и классификация. |
| Базис спот/перпетуал | Относительное ценообразование между рынками | Карри, комиссии и ограничения исполнения могут объяснять расхождение. |
Ценность шаблона в том, что он держит эти слои раздельно. Если две панели расходятся, расхождение следует зафиксировать, а не втискивать в бычью или медвежью метку.
Чтение ценового и волатильностного контекста
Скользящие средние, VWAP, полосы Боллинджера или Ишимоку могут отображаться рядом со скью-данными. Это сводки прошлой цены и объема. Они помогают описать, происходит ли текущее наблюдение внутри диапазона, рядом с популярным ориентиром или во время изменения реализованной волатильности.
Не превращайте эти описания в уверенность. «Цена выше VWAP» это наблюдение. «Цена обязана продолжить рост» это прогноз, которого наблюдение не поддерживает.
Кумулятивная дельта ликвидаций
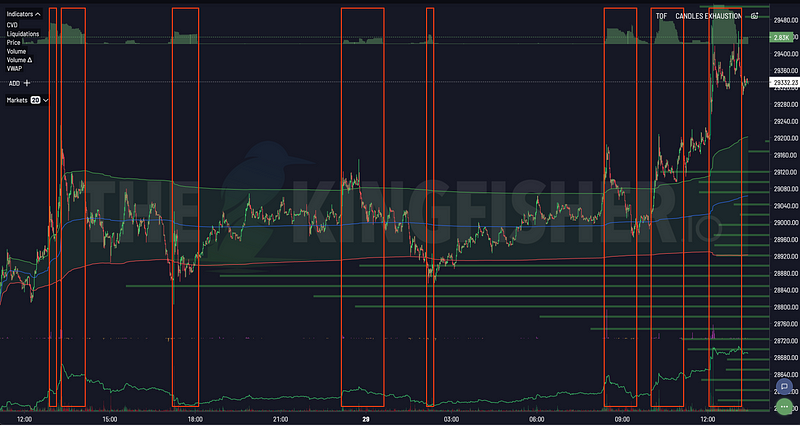
Кумулятивная дельта ликвидаций (CLD) суммирует классифицированные лонг- и шорт-ликвидации за выбранный период. В зависимости от реализации, бары или кумулятивная линия могут показывать, какая сторона получила больше зафиксированных принудительных закрытий.
CLD помогает ответить:
- была ли зафиксированная активность ликвидаций односторонней или сбалансированной;
- появилась ли активность коротким событием или длилась всё окно;
- двигалась ли цена вместе с кумулятивным рядом или против него;
- меняется ли результат при смене набора площадок или таймфрейма.
CLD не раскрывает незарегистрированные ликвидации, не доказывает уровень поддержки или сопротивления и не гарантирует истощение после крупного отпечатка.
Объем покупок/продаж и CVD
Панели buy/sell-объема классифицируют сделки по правилу агрессора. CVD накапливает разницу между классифицированными агрессивными покупками и продажами. Эти меры можно сопоставлять с ценой, но у расхождения есть несколько возможных объяснений: пассивное поглощение, фрагментированная активность площадок, запаздывающая реакция, хеджирование или шум классификации.
Фиксируя расхождение, указывайте набор площадок, таймфрейм, точку старта и сохраняется ли наблюдение. Смена стартовой точки кумулятивного ряда может поменять его визуальную историю.
Фильтры объемных экстремумов
Фильтр объемных экстремумов подсвечивает наблюдения, отличающиеся от недавней базы. База, окно и метод нормализации определяют, что значит «экстремум». Подсвеченный бар поэтому является статистическим описанием в этой конфигурации, а не доказательством близкого разворота или продолжения.
Стоит зафиксировать вопросы:
- Какая база и окно просмотра дали метку?
- Событие было видно на одной площадке или на нескольких?
- Менялись ли одновременно спред и глубина?
- Были ли запланированные новости или экспортный поток?
- Переживает ли интерпретация другое окно агрегации?
Взгляды по конкретным биржам
Панели по площадкам показывают, что активность не равномерна между биржами. Разница может отражать состав пользователей, конструкцию контракта, котировочную валюту, ликвидность или временные особенности покрытия данными. Ее не следует автоматически помечать как «умные деньги» на одной площадке и «розницу» на другой.
Для воспроизводимости определите контракт и котировочную конвенцию, прежде чем сравнивать две биржи. Кажущееся расхождение может возникнуть из-за сравнения не идентичных экономически инструментов.
Сравнения спота, фьючерсов и перпетуалов
Панель относительной цены или базиса сравнивает связанные рынки. Премия или дисконт может отражать ожидания по фандингу, карри, спрос на плечо, ограничения по обеспечению или трение исполнения. Сама по себе она не показывает, какой рынок «правильный».
Аналогично, разница между спот-CVD и перпетуальным CVD может быть информативной, но не является детерминированным сигналом направления. Эти рынки обслуживают разных участников и разные хедж-потребности.
Сопоставление скью-контекста с картой ликвидаций
Опционный скью и карта ликвидаций описывают разные смоделированные риски:
- скью описывает относительное ценообразование опционов;
- временная структура описывает, как это ценообразование меняется по экспирациям;
- карта ликвидаций оценивает, где плечевые позиции могут стать уязвимыми;
- панели CVD и объема описывают классифицированный исполненный поток.
Полезное сопоставление спрашивает, согласуются ли наблюдения между собой и какие данные опровергли бы интерпретацию. Оно не превращает смоделированную зону в пункт назначения.
Гипотетическая запись наблюдения
В этом снимке опционы на понижение оценены богаче сопоставимых опционов на повышение. Ниже рынка также видна смоделированная зона ликвидаций. Панели исполненного потока смешанные. Совокупность данных описывает спрос на защиту и возможную уязвимость плечевых позиций, но не устанавливает, что цена упадет или дойдет до зоны.
Эта запись отличает наблюдение от вывода и оставляет место для будущих данных.
Выбор раскладки шаблона
Самая полезная раскладка та, чьи компоненты вы можете определить и проверить. Компактная раскладка подходит для ориентации; раскладка по площадкам уместна при сравнении рыночной структуры; сфокусированная на опционах раскладка уместна при изучении скью и временной структуры.
Больше панелей не создает автоматически лучший анализ. Добавление коррелированных индикаторов может заставить одно и то же событие выглядеть как несколько независимых подтверждений.
Воспроизводимый чек-лист обзора
Для каждого сохраненного наблюдения фиксируйте:
- инструмент, экспирацию, конвенцию страйка или дельты;
- биржи и контракты в наборе;
- точную метку времени и окно агрегации;
- определения каждого отображенного ряда;
- начальную гипотезу в условной формулировке;
- хотя бы одно правдоподобное альтернативное объяснение;
- событие, которое опровергло бы гипотезу;
- последующий исход без переписывания исходной записи.
Это делает анализ проверяемым и снижает ретроспективное искажение.
Частые ошибки
Отношение к скью как к направленному голосу
Богатая волатильность на понижение может отражать спрос на защиту, запасы или событийный риск. Она не означает, что цена обязана упасть.
Вывод о запасах дилеров только из публичных данных
Агрегированный открытый интерес и цены опционов не раскрывают, кто в лонге или шорте по каждому контракту. Графики экспозиции дилеров зависят от заявленных допущений.
Смешивание экспираций
Короткие и длинные опционы могут оценивать разные риски. Их объединение без различий может скрыть анализируемое событие.
Игнорирование ликвидности
Редкие страйки и широкие котировки дают нестабильные оценки подразумеваемой волатильности. Визуально резкое изменение может быть проблемой качества данных.
Отбор только удачных скриншотов
Несколько примеров не устанавливают прогнозную эффективность. Корректное исследование определяет выборку и метод до наблюдения исходов.
FAQ
Предсказывает ли скью рост или падение Bitcoin или Ethereum?
Нет. Скью описывает относительное ценообразование опционов. Он может поддержать риск-гипотезу, но не гарантирует направление или тайминг.
Полезен ли шаблон скью, если я не торгую опционами?
Он может дать контекст о том, как оцениваются опционы, при условии понимания его допущений и ограничений. Он должен оставаться отдельно от решения об исполнении сделки.
В чем разница между скью и реализованной волатильностью?
Скью сравнивает подразумеваемую волатильность между частями опционной поверхности. Реализованная волатильность измеряет разброс исторических доходностей. Они отвечают на разные вопросы.
Может ли CVD подтвердить интерпретацию опционного скью?
CVD может показать, согласуется ли классифицированный агрессивный поток с гипотезой. Он не может доказать, почему участники торговали, и сам по себе не валидирует гипотезу.
Где проверить текущий доступ к шаблонам и цены?
Названия, доступность, права и цены могут меняться. Проверяйте актуальную информацию в авторизованном приложении Kingfisher.