Por qué el Sesgo de Opciones Importa en el Análisis de Mercados de Perpetuos
El sesgo de opciones describe cómo la volatilidad implícita difiere entre strikes, deltas o vencimientos. Puede revelar cómo el mercado de opciones valora la asimetría: la protección a la baja puede valorarse de manera diferente a la participación alcista, y el riesgo de eventos a corto plazo puede tener un precio distinto al de la incertidumbre a largo plazo.
Ese contexto puede ser relevante para los futuros perpetuos porque los creadores de mercado de opciones pueden cubrirse mediante mercados spot, de futuros o de perpetuos. La relación no es mecánica en todas las situaciones. Los datos públicos de opciones no revelan el inventario, la cobertura, el mandato o el lugar de ejecución de cada creador de mercado, por lo que el sesgo no debe presentarse como una visión directa de la próxima operación de un participante específico.
Una plantilla de sesgo se entiende mejor como un diseño analítico. Coloca varias observaciones juntas para que un analista pueda compararlas de manera consistente. No es un generador de señales y no establece dirección, momento o rendimiento esperado. Consulta dónde se encuentra la venta forzada en este momento en el mapa de liquidación de Ethereum en vivo. El Solana mapa de liquidaciones en vivo muestra dónde se sitúan las ventas forzadas ahora mismo.
Conceptos Básicos Antes de Abrir una Plantilla
Volatilidad Implícita
La volatilidad implícita es un valor inferido a partir de los precios de las opciones. Refleja el nivel de volatilidad consistente con el precio de mercado de una opción bajo un modelo elegido. No es un pronóstico con precisión garantizada.
Sesgo por Strike o por Delta
El sesgo por strike compara la volatilidad implícita entre precios de ejercicio. El sesgo por delta agrupa las opciones por sensibilidad en lugar de por strike numérico. Ambos pueden mostrar si una parte de la distribución tiene un precio más alto que otra.
Estructura Temporal
La estructura temporal compara la volatilidad implícita entre vencimientos. Un evento a corto plazo puede afectar la parte inicial de la curva sin cambiar los vencimientos más largos de la misma manera.
Gamma e Inferencia de Cobertura de Creadores de Mercado
La gamma describe cómo cambia el delta de una opción a medida que se mueve el subyacente. Las estimaciones de gamma agregada pueden respaldar hipótesis sobre posibles presiones de cobertura, pero el signo y el tamaño dependen de suposiciones sobre quién posee qué opciones. Trata una estimación de posicionamiento de creadores de mercado como un modelo, no como un libro revelado.
Una Forma Estratificada de Leer Plantillas de Sesgo
Los nombres de las plantillas y los derechos de cuenta pueden cambiar. El siguiente marco se refiere a capas analíticas en lugar de prometer que un diseño con nombre específico esté disponible en cada cuenta.
| Capa | Lo que describe | Advertencia principal |
|---|---|---|
| Estructura de precios | Tendencia, rango y volatilidad observada | La estructura histórica no predice el próximo movimiento. |
| Sesgo de opciones | Precios relativos de volatilidad implícita | La sobrevaloración puede persistir y puede reflejar cobertura en lugar de dirección. |
| Estructura temporal | Diferencias entre vencimientos | El momento del evento y la liquidez del contrato importan. |
| Contexto de liquidación | Vulnerabilidad de apalancamiento modelada por precio | Las zonas son estimaciones, no objetivos. |
| CVD o flujo de operaciones | Compra y venta agresiva clasificada | La cobertura de plataformas y la clasificación afectan la serie. |
| Base spot/perpetuo | Precios relativos entre mercados | El carry, las comisiones y las restricciones de ejecución pueden explicar la divergencia. |
El valor de una plantilla proviene de mantener estas capas distintas. Si dos paneles no coinciden, la discrepancia debe registrarse en lugar de forzarla en una etiqueta alcista o bajista.
Leyendo el Contexto de Precio y Volatilidad
Promedios móviles, VWAP, Bandas de Bollinger o una visualización de Ichimoku pueden aparecer junto a los datos de sesgo. Estos son resúmenes de precios y volumen pasados. Pueden ayudar a describir si la observación actual ocurre dentro de un rango, cerca de una referencia comúnmente observada o durante un cambio en la volatilidad realizada.
Evita convertir esas descripciones en certeza. "El precio está por encima del VWAP" es una observación. "El precio debe continuar subiendo" es una predicción que la observación no respalda.
Delta de Liquidación Acumulada
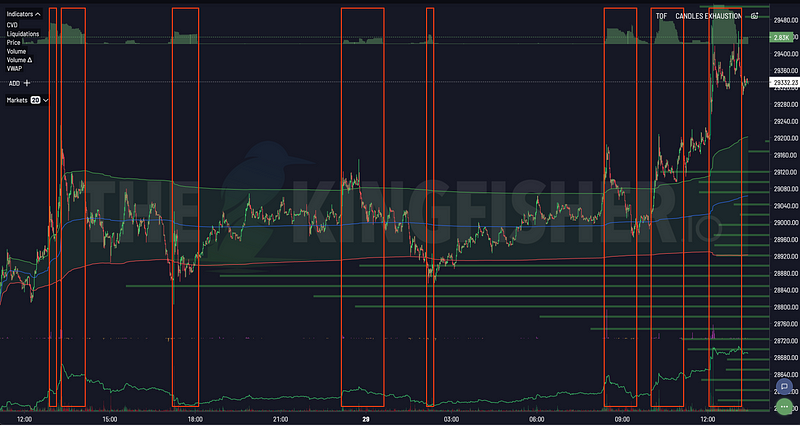
El Delta de Liquidación Acumulada (CLD) resume las liquidaciones largas y cortas clasificadas durante un período elegido. Dependiendo de la implementación, las barras o una línea acumulada pueden mostrar qué lado experimentó más cierres forzados registrados.
El CLD puede ayudar a responder:
- si la actividad de liquidación registrada fue unilateral o equilibrada;
- si la actividad apareció como un evento breve o persistió durante la ventana;
- si el precio se movió con o en contra de la serie acumulada;
- si el resultado cambia cuando cambia el conjunto de plataformas o el marco temporal.
El CLD no revela liquidaciones no reportadas, prueba un nivel de soporte o resistencia, ni garantiza agotamiento después de una gran impresión.
Volumen de Compra/Venta y CVD
Los paneles de volumen de compra/venta clasifican las operaciones según una regla de agresor. El CVD acumula la diferencia entre compras y ventas agresivas clasificadas. Estas medidas pueden compararse con el precio, pero una divergencia tiene varias explicaciones posibles: absorción pasiva, actividad fragmentada en plataformas, respuesta retrasada, cobertura o ruido de clasificación.
Al documentar una divergencia, incluye el conjunto de plataformas, el marco temporal, el punto de inicio y si la observación persiste. Cambiar el punto de inicio de una serie acumulada puede cambiar su historia visual.
Filtros de Extremos de Volumen
Un filtro de extremos de volumen resalta observaciones que difieren de una línea base reciente. La línea base, la ventana y el método de normalización determinan qué significa "extremo". Una barra resaltada es, por lo tanto, una descripción estadística bajo esa configuración, no una prueba de que una reversión o continuación sea inminente.
Vale la pena registrar preguntas como:
- ¿Qué línea base y período de retrospectiva produjeron la etiqueta?
- ¿Fue el evento visible en una plataforma o en varias?
- ¿Cambiaron el spread y la profundidad al mismo tiempo?
- ¿Hubo noticias programadas o flujo de vencimiento?
- ¿Sobrevive la interpretación a una ventana de agregación diferente?
Vistas Específicas por Exchange
Los paneles a nivel de plataforma pueden revelar que la actividad no es uniforme en todos los exchanges. Una diferencia puede reflejar la combinación de usuarios, el diseño del contrato, la moneda de cotización, la liquidez o la cobertura temporal de datos. No debe etiquetarse automáticamente como "dinero inteligente" en una plataforma y "minorista" en otra.
Para la reproducibilidad, identifica el contrato y la convención de cotización antes de comparar dos exchanges. Una divergencia aparente puede provenir de comparar instrumentos que no son económicamente idénticos.
Comparaciones entre Spot, Futuros y Perpetuos
Un panel de precios relativos o de base compara mercados relacionados. Una prima o descuento puede reflejar expectativas de funding, carry, demanda de apalancamiento, restricciones de garantía o fricciones de ejecución. No muestra por sí mismo qué mercado es "correcto".
Asimismo, las diferencias entre el CVD spot y el CVD de perpetuos pueden ser informativas, pero no son una señal de dirección determinista. Los dos mercados pueden servir a diferentes participantes y necesidades de cobertura.
Comparando el Contexto de Sesgo con un Mapa de Liquidación
El sesgo de opciones y un mapa de liquidación describen diferentes riesgos modelados:
- el sesgo describe el precio relativo de las opciones;
- la estructura temporal describe cómo varía ese precio por vencimiento;
- un mapa de liquidación estima dónde pueden volverse vulnerables las posiciones apalancadas;
- los paneles de CVD y volumen describen el flujo ejecutado clasificado.
Una comparación útil pregunta si las observaciones son mutuamente consistentes y qué evidencia refutaría la interpretación. No convierte una zona modelada en un destino.
Registro de Observación Hipotética
Las opciones a la baja tienen un precio más alto que las opciones alcistas comparables en esta instantánea. También es visible una zona de liquidación modelada por debajo del mercado. Los paneles de flujo ejecutado son mixtos. La evidencia combinada describe la demanda de protección y una posible vulnerabilidad apalancada, pero no establece que el precio caerá o alcanzará la zona.
Esta nota distingue observación de conclusión y deja espacio para evidencia posterior.
Eligiendo un Diseño de Plantilla
El diseño más útil es aquel cuyos componentes puedes definir y auditar. Un diseño compacto puede ser apropiado para la orientación; un diseño específico por plataforma puede ser apropiado al comparar la estructura de mercado; un diseño centrado en opciones puede ser apropiado al estudiar el sesgo y la estructura temporal.
Más paneles no crean automáticamente un mejor análisis. Agregar indicadores correlacionados puede hacer que el mismo evento subyacente parezca varias confirmaciones independientes.
Una Lista de Verificación Reproducible
Para cada observación guardada, registra:
- instrumento, vencimiento, convención de strike o delta;
- exchanges y contratos incluidos;
- marca de tiempo exacta y ventana de agregación;
- definiciones de cada serie graficada;
- la hipótesis inicial en lenguaje condicional;
- al menos una explicación alternativa plausible;
- el evento que invalidaría la hipótesis;
- el resultado posterior sin reescribir la nota original.
Esto hace que el análisis sea auditable y reduce el sesgo de retrospectiva.
Errores Comunes
Tratar el Sesgo como un Voto Direccional
Una volatilidad a la baja sobrevalorada puede reflejar demanda de protección, inventario o riesgo de evento. No significa que el precio deba caer.
Inferir el Inventario de Creadores de Mercado Solo con Datos Públicos
El interés abierto agregado y los precios de las opciones no revelan quién está largo o corto en cada contrato. Los gráficos de exposición de creadores de mercado dependen de supuestos establecidos.
Mezclar Vencimientos
Las opciones a corto y largo plazo pueden valorar diferentes riesgos. Combinarlas sin distinción puede ocultar el evento que se está analizando.
Ignorar la Liquidez
Strikes escasos y cotizaciones amplias pueden producir estimaciones de volatilidad implícita inestables. Un cambio visualmente marcado puede ser un problema de calidad de datos.
Seleccionar Solo Capturas de Pantalla Exitosas
Algunos ejemplos no pueden establecer un rendimiento predictivo. Un estudio válido define su muestra y método antes de observar los resultados.
Preguntas Frecuentes
¿El sesgo predice si Bitcoin o Ethereum subirán o bajarán?
No. El sesgo describe el precio relativo de las opciones. Puede respaldar una hipótesis de riesgo, pero no garantiza dirección o momento.
¿Es útil una plantilla de sesgo si no opero opciones?
Puede proporcionar contexto sobre cómo se valoran las opciones, siempre que se comprendan sus supuestos y limitaciones. Debe mantenerse separada de una decisión de ejecución.
¿Cuál es la diferencia entre sesgo y volatilidad realizada?
El sesgo compara la volatilidad implícita entre partes de la superficie de opciones. La volatilidad realizada mide la variación en los rendimientos históricos. Responden a preguntas diferentes.
¿Puede el CVD confirmar una interpretación de sesgo de opciones?
El CVD puede mostrar si el flujo agresivo clasificado es consistente con una hipótesis. No puede probar por qué los participantes operaron ni validar la hipótesis por sí mismo.
¿Dónde puedo verificar el acceso actual a plantillas y los precios?
Los nombres, disponibilidad, derechos y precios pueden cambiar. Consulta la app autenticada de Kingfisher para obtener información actual.