皆が同じ銘柄を取引している。そうする必要はない
暗号資産のDiscordやTwitterでは、BTCのパーペチュアル、ETHのパーペチュアル、SOL程度が延々と語られ、数千人のトレーダーが流動性を奪い合っています。
誰も取引していないものを取引できたらどうでしょう。自分のテーゼと市場観に合わせたカスタム銘柄を。
KingfisherのKF Indexは、対応取引所の資産を自由に組み合わせ、ロングとショート、ウェイトを設定した複合インデックスを、ワンクリックの一取引として執行できます。
本ガイドでは、複合インデックスの概要、作り方、取引方法、BetaPlayでのアイデア発見を解説します。
複合型暗号資産インデックスとは
複合インデックスは、複数の原資産にウェイト(ロングはプラス、ショートはマイナス)を割り当てたカスタム銘柄で、価値は構成銘柄の加重パフォーマンスで動きます。アービトラージや統計的戦略で人気です。
例: 次のインデックスを作ったとします。
- BTC 60%ロング
- ETH 30%ロング
- SOL 10%ショート
BTCが5%、ETHが3%、SOLが8%上昇なら、価値の変化は次のとおりです。 (0.60 x 5%) + (0.30 x 3%) + (-0.10 x 8%) = 3% + 0.9% - 0.8% = +3.1%
「BTCとETHが優位、SOLは劣位」という独自の見方を一取引にできました。同じエクスポージャーの既存銘柄はありません。
なぜカスタムインデックスを取引するのか
理由1:複雑なテーゼを一つの取引で表現
取引アイデアの多くは「BTCが上がる」ではなく、「BTCはETHに優位ながらアルトは失速」「L1上昇とDeFi暴落」など、より繊細なものです。
多次元のテーゼを単一ポジションで表現できます。エントリー、エグジット、損益が一つです。
理由2:統計的アービトラージの機会
計算比率でロングとショートを組むと、単一資産にない統計的性質を持つインデックスが作れます。
- 平均回帰型: 相関の高い資産を相殺ウェイトで組み合わせ、平均の周りを往復させる。
- ベータニュートラル型: 市場ベータゼロに調整し、相対パフォーマンスで利益を得る。
- モメンタム型: 直近パフォーマンスでウェイト付けし、自動リバランスする。
理由3:単一資産リスクの低減
一つのパーペチュアルへの集中はリスクの集中です。ニュースや清算カスケードで壊滅しかねません。分散型インデックスならテーゼを維持しつつリスクを分散できます。
理由4:流動的な銘柄が存在しない見方の取引
「DeFiブルーチップが2週間でL1をアウトパフォーム」しても、その先物は存在しません。しかしKF Indexなら作れます。UNIロング、AAVEロング、MKRロング、ETHショート、SOLショートを執行し、テーゼ実現で閉じます。
最初のインデックスを作る:ステップバイステップ
ステップ1:KF Indexマネージャーを開く
thekingfisher.ioのKF Indexセクションへ移動し、「Manage Indexes」をクリックします。

KF-Indexマネージャーを開いて「manage indexes」を選択
ステップ2:新しいインデックスを作成
「New Index」をクリックし、基準取引所を選びます。
- Binance: ペア数と流動性が最厚
- Bybit: パーペチュアル特化のデータと低手数料
- 「All」: 全取引所の銘柄

「new index」をクリック
ステップ3:構成銘柄とウェイトの設定
ドロップダウンで資産とウェイトを選びます。
- プラス(+): ロング(上昇で利益)
- マイナス(-): ショート(下落で利益)
- 大きさ: 配分(2.0は2倍、0.5は半分)
ウェイトのコツ:
- 合計は1.0である必要なし。相対比率です。
- 合計絶対ウェイトは1.0〜3.0程度に。
- 単一で5.0超の極端なウェイトは避けます。
- ヘッジのマイナスウェイトは中核ロングより小さく。

銘柄とウェイトを選択
ステップ4:保存とプレビュー
「Save」でリストに追加。クリックすると現在のウェイトでの過去パフォーマンスをプレビューでき、投入前にテーゼを確認できます。
インデックス取引の執行
取引所APIの接続
取引前にAPIキーを接続します。
- KingfisherのAPIインスタンス管理へ移動
- 取引所で取引権限付きAPIキーを発行
- Kingfisherに貼り付け(暗号化保存)
- 接続テストでデータフローを確認
注意: 必要なのは取引権限のみで、出金権限は不要です。第三ツールに渡さないでください。

既存のAPIキーを接続するか「API Instance」を追加
取引の発注
準備が済んだら:
- マネージャーからインデックスを選択
- 合計サイズを入力(USDまたは基軸通貨換算)
- 方向を選択:ロングまたはショート
- 執行をクリック
裏側の処理: 合計サイズとウェイトから各銘柄のサイズを計算し、接続取引所へ成行注文(設定により指値)を出します。
例: 60% BTC / 30% ETH / -10% SOLで10,000ドルのロングなら:
- 6,000ドルのBTC-PERPロング
- 3,000ドルのETH-PERPロング
- 1,000ドルのSOL-PERPショート
3レグとも約定し、合計ポジションはインデックスを追跡します。
建玉の管理
執行後の操作:
- 表示: チャート下パネル(各レグの損益)
- 解消: レグに印を付け、緑の確認マークをクリック
- 更新: データが古ければ更新ボタン
- 部分解消: レグごとに閉じられます

チャート下で建玉を追跡
執行上の注意点
最小注文サイズは取引所ごとに異なります。 レグが最小値を下回ると比例調整され、意図と実際に差が出ることがあります。執行後は約定を確認を。
既定は成行執行です。 流動性の薄い銘柄のスプレッドコストに注意。大型取引(5万ドル超)は複数スライスも検討を。
既存ポジションと重なります。 取引所にBTCロングがあり、インデックスにも同レグがあれば積み上がります。ネットエクスポージャーの追跡が必要です。
高度なインデックス戦略
戦略1:「BTCドミナンスフェード」
テーゼ: ドミナンスが極端になると、資金回帰でアルトがアウトパフォームしやすくなります。
構成:
- BTCショート(-1.0)
- 時価総額上位5〜10のアルト等加重ロング(各+0.1〜+0.2)
エントリー: ドミナンスが55〜58%超 エグジット: 52%を下回り正常化 注記: 逆張り。サイズは相応に。
戦略2:「L1対DeFiローテーション」
テーゼ: 資金はナラティブ間を回帰します。回転を捉えます。
構成:
- L1ロング: ETH(+0.3)、SOL(+0.2)、AVAX(+0.1)
- DeFiショート: UNI(-0.2)、AAVE(-0.2)、MKR(-0.1)
エントリー: DeFiがL1に相対優位 エグジット: 逆回転(L1が主導権回復) リバランス: 週次、または相対パフォーマンス10%超
戦略3:「ボラティリティリスクプレミアム」
テーゼ: 高ボラアルトはBTCより強く平均回帰します。ボラ急騰を体系的に売るインデックスです。
構成:
- ステーブルペアロング(+0.5)をベースに
- 急騰極限の高ボラアルトをショート(各-0.15〜-0.25、2〜4銘柄)
- 実現ボラで週次リバランス
エントリー: 30日実現ボラが100%超 エグジット: 60%を下回る収縮 注記: ショートは危険。小サイズと厳格なストップを。
BetaPlay:インデックスアイデアの強化
BetaPlayはKingfisher Bazarのツールで、スクリーニング、可視化、フロー分析によりKF Indexを拡張します。

KF BazarでBetaPlayを入手
BetaPlayの機能
スクリーナー: キャンバスへの銘柄追加・削除を素早く。出来高、24時間変化、OIでフィルタ。
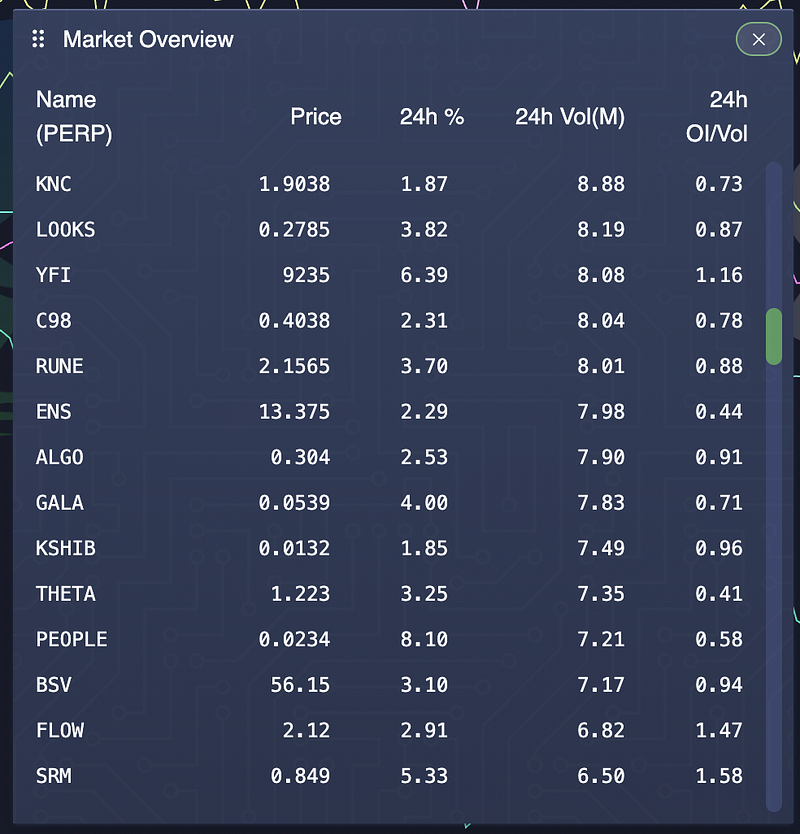
マーケットオーバービュー:出来高、24時間変化率、OIで並べ替え
フローローテーション: 資金の回帰先をリアルタイム表示。どのアルトが流行しているか、インデックス構成に直結します。

フローローテーション:資金の流れ先
バスケットプロッター: バスケットの過去パフォーマンスを可視化。構成を書き込めばチャートが表示され、保存してKF Indexマネージャーへ同期し執行します。


KF Indexへ同期してカスタムバスケットを取引
コンポーザー: ベータとパフォーマンスで並べ替えたテンプレート。上位ロング・下位ショートの挙動を探り、ウェイトを調整し保存。

コンポーザー:ベータと変化率で並べ替え、ウェイト調整
ウォッチリスト: インデックスのバスケットを保存・読み込みし、素早くアクセス。
BetaPlayでのインデックス発見
上級ユーザーのワークフローを紹介します。
- BetaPlayを開きフローローテーションで資金を集めるセクターを確認
- スクリーナーで直近3本のジグザグ足の上位銘柄を特定
- バスケットプロッターで候補を構築。 ロング(強い銘柄)とショート(弱い銘柄)
- 履歴パフォーマンスを可視化し、取引に値する形か確認
- ワンクリックでKF Indexへ同期
- マネージャーからサイズと方向を決めて執行
KF Bazarのコミュニティインデックス
コミュニティ作成インデックスの閲覧、コピー、改造も可能です。
人気のタイプ:
- モメンタムローテーション型: 直近の勝ちをロング、負けをショート
- セクターペア: セクター対セクター(L1対DeFi、ゲーム対AIなど)
- ボラ正規化型: 等ボラウェイトで単一銘柄のリスク支配を防ぐ
- 相関ヘッジ型: BTC相関ほぼゼロで真のアルファを狙う
評価の観点は次のとおりです。
- ロジック: テーゼに納得できるか
- 履歴: バックテストの形
- リスク特性: 最大ドローダウンとボラ
- 構成銘柄の質: 流動性は十分か
- 作者の評判: 他のツールの実績
インデックス取引のリスク管理
カスタムインデックスには単一資産を超えるリスクがあります。
レグリスク: 各銘柄は独立して逆行します。1本の壊滅的レグが全体をマイナスにすることも。個別レグの損益を監視を。
相関リスク: 無相関のはずの銘柄がストレス時に同時下げします。過去のドローダウン期間でテストを。
執行リスク: 複数レグの約定には時間がかかり、各レグでスリッページが発生します。後のレグが大幅に悪い価格になることも。大型では指値やTWAPを検討を。
リバランスリスク: ウェイトのドリフトでエクスポージャーが変わります。スケジュールを決め守ること。放置すれば元のテーゼを取引していません。
サイズ: 目安は単一資産の50〜70%。挙動に慣れるまで小さめが妥当です。
今日から始める
最短の道筋は次のとおりです。
- thekingfisher.ioにログイン(KF Indexはサブスク制)
- マネージャーで「New Index」をクリック
- 2資産(例: BTC70% / ETH30%)で仕組みを学ぶ
- 履歴チャートをプレビュー
- 準備ができたらAPIキーを接続
- 慣れたらBazarからBetaPlayをインストール
- 最初のテーゼ駆動インデックスを作る
- 小さく始め、ペーパートレードから拡大。
KF Indexは、提供銘柄を受け取るだけの存在から、取引手段を設計する存在へ変えます。優位性がすべての市場で、このカスタマイズ優位は思うより重要です。
今日から作り始め、Kingfisherの機能を探索するか、サブスクリプションプランを確認してください。
関連読み物: リスク管理はポジションサイズ計算ツール、構成銘柄の清算環境、レバレッジ力学は未決済約定分析をどうぞ。
関連記事
FAQ
Q: 意味のあるインデックスの最小資産数は? A: 最小は2資産です(例: BTC70%/ETH30%、BTCロング/ETHショート)。仕組みを学べます。テーゼ駆動には3〜5資産が最適(例: ETH/SOL/AVAX/DOTの加重バスケット)。10銘柄超はミニファンドであり、執行の複雑さ、リバランスコスト、相関リスクが非線形に増えます。2〜3資産で始め、実証してから拡大を。
Q: プログラミングは必要ですか? A: 不要です。マネージャーのUIで、クリックによる資産追加、ドラッグによるウェイト調整、履歴プレビュー、インデックスへの同期までコードなしで行えます。上級者はIndex APIでの作成、バックテスト、自動リバランスも可能ですが任意です。Bazarには既成テンプレートもあります。
Q: 構成銘柄の個別取引との違いは? A: 3つの違いがあります。(1) 単一執行:一注文で全レグがほぼ同時に約定し、スリッページの蓄積を回避。(2) 定義されたリスクリワード:集約損益、ドローダウン、相関を一単位で分析。(3) テーゼのカプセル化:特定の見方(「L1はBTCをアウトパフォーム」)を一銘柄に体現。個別取引は逸脱を招きますが、インデックスは規律を強制します。
Q: インデックス取引特有のリスクは? A: 4つあります。レグリスク:一つの構成銘柄が全体を引きずり下ろすこと(5資産等加重で-40%のレグは-8%)。相関の崩壊:暴落時に全銘柄が同時下げし分散が消えること。リバランスドリフト:勝ち銘柄の成長と負け銘柄の縮小で、インデックスが意図と別物になること。執行リスク:変動時、レグごとに約定時点と価格が異なること。対策は、サイズを単一資産換算の50〜70%に、自動リバランス閾値の設定、個別レグ損益の監視です。
Q: 作ったインデックスをKF Bazaarで共有できますか? A: はい。Bazaarはコミュニティ作成インデックスやツールのマーケットプレイスです。説明、履歴、使い方を添えて公開でき、他のユーザーが閲覧、コピー、購読します。人気作者はフォロワーを獲得し、共同オファーやコンサル依頼につながることも。直接の収益化はありませんが、有用な貢献は可視性で報われます。
市場の多くが見るものを取引するな。あなたが見る市場に合う銘柄を作れ。