Асимметричная реальность плеча
Простая правда, которую большинство крипто-трейдеров усваивает на своих деньгах:
Отрицательные доходности ранят сильнее, чем положительные помогают.
Это не философия. Это математика. Это называется эффектом плеча, и на крипто-перпетуалах, где плечо достигает 125x, концепция двигает реальные деньги. Именно поэтому аккаунты исчезают за один каскад.
Эффект плеча гласит: отрицательные доходности оказывают непропорционально большее влияние на волатильность, чем положительные той же величины. Когда цены падают, плечевые позиции продаются принудительно, это толкает цены ниже, что заставляет ЕЩЁ больше позиций ликвидироваться, что толкает цены ещё ниже.
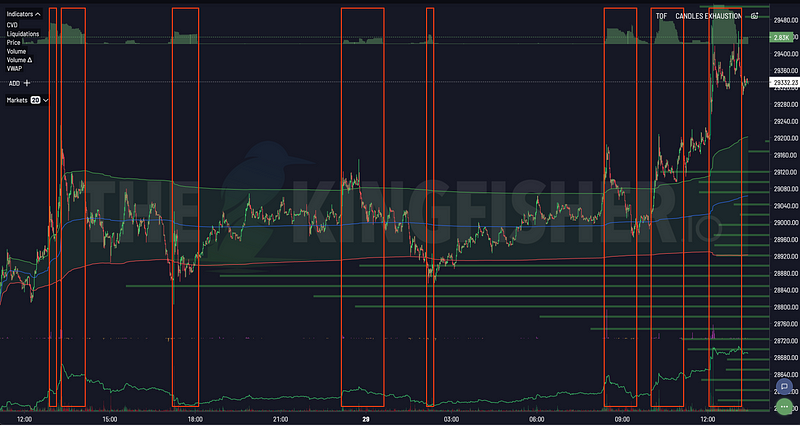
В крипте эта петля обратной связи видна в реальном времени на картах ликвидаций Kingfisher. Теоретизировать не нужно. За ней можно наблюдать. Живая Ethereum теплокарта ликвидаций показывает эти уровни на текущей ценовой лестнице.
Что такое эффект плеча
Академическое определение
Эффект плеча (впервые описан Блэком в 1976) описывает явление, при котором финансовое плечо фирмы растёт по мере падения её акции. Ниже стоимость капитала относительно долга = выше эффективное плечо = выше волатильность будущих доходностей.
На традиционных рынках: акция компании падает → соотношение долг/капитал ухудшается → воспринимаемый риск растёт → волатильность повышается → возможно дальнейшее падение (порочный круг).
На крипторынках: та же динамика разыгрывается у миллионов отдельных трейдеров одновременно, и занимает минуты, а не кварталы.

Крипто-перпетуальная версия: цепная ликвидация

Старый добрый Binance со 125x
Криптобиржи предлагают плечо, от которого традиционный риск-менеджер заплакал бы:
- Binance: до 125x на некоторых парах
- Bybit: до 100x
- dYdX: до 20x
Когда BTC падает на 10%, а у вас плечо 20x:
- Ваша эффективная маржа падает сильнее, чем на 10%
- Если позиция приближается к цене ликвидации, биржа её закрывает
- Эти принудительные продажи добавляют давление вниз
- Другие плечевые лонги приближаются к своим ценам ликвидации
- Больше принудительных продаж
- Каскад
Это и есть эффект плеча в действии. Каждая ликвидация порождает новые. Начальное падение цены усиливается самой структурой плечевого рынка.
Реальный пример: 12 марта 2020. BTC упал примерно на 50% за 24 часа. Эффект плеча не просто способствовал тому падению. Он его УСКОРИЛ. Каждый раунд ликвидаций подпитывал следующий. К концу бесчисленные трейдеры были стёрты, потому что плечо лишило их возможности пережить движение, которое в спотовых терминах было суровым, но выживаемым для держателей без плеча.
Как использовать данные эффекта плеча в торговле
Чтение признаков
Признак #1: рост OI на падении = эффект плеча заряжается
Если BTC падает, а открытый интерес РАСТЁТ, входят новые шорты (или новые лонги попадают в ловушку). В любом случае плечо в системе растёт, пока цена падает. Эффект плеча накапливает потенциальную энергию для резкого движения в любую сторону, смотря кто побеждает.
Признак #2: экстремальные ставки финансирования = переполненное плечо
Когда фандинг бьёт +0,05% или -0,05%, одна сторона платит за удержание своего плеча. Переполненная сделка — это заведённая пружина. Когда она распрямляется, эффект плеча бьёт сильно.
Признак #3: кластеры LiqMap расширяются = топливо складывается
Наблюдайте за картой ликвидаций во времени. Кластеры на ключевых уровнях становятся ВЫШЕ (больше капитала сконцентрировано)? Плечо накапливается на конкретных ценах. Эффект плеча говорит: когда эти уровни протестируют, реакция будет непропорциональна начальному катализатору.
Что говорит Kingfisher, чего не скажет сырая цена
Одна цена: «BTC упал сегодня на 3%». Информация: минимальная.
Цена + OI: «BTC упал на 3%, OI вырос на 8%». Информация: агрессивно вошли новые шорты. Плечо строится. Потенциальный каскад, если падение продолжится.
Цена + OI + фандинг: «BTC упал на 3%, OI +8%, фандинг вырос с +0,01% до +0,04%». Информация: лонги в стрессе и много платят. Толпа в проигрышной позиции. Эффект плеча заряжается в сторону лонг-ликвидаций.
Цена + OI + фандинг + LiqMap: всё вышеперечисленное ПЛЮС «лонг-кластер на 400 млн $ сидит на 64 500 $, прямо под текущей ценой». Информация: полная картина. У эффекта плеча есть конкретная цель. Когда цена дойдёт до 64 500 $, эти лонги каскадируют, и эффект плеча усилит движение через 64 500 $ к следующему кластеру или уровню поддержки.
Последний слой, контекст LiqMap, и отличает догадку от анализа.
Практические выводы для трейдеров
Вывод #1: размер под худший случай (с учётом эффекта плеча)
Большинство калькуляторов размера позиции говорят «рискуйте 2% на сделку». Это допущение нормальных рыночных условий.
В периоды повышенного эффекта плеча (высокий OI, экстремальный фандинг, крупные кластеры рядом) «нормальный» убыток 2% может стать убытком 5-8%, потому что каскад расширяет спреды и создаёт гэпы.
Корректировка: в средах с высоким эффектом плеча режьте обычный размер позиции вдвое. Не навсегда, только пока концентрация плеча не рассеется.
Вывод #2: кросс-маржа — это множитель эффекта плеча
Кросс-маржинальная торговля связывает все ваши позиции. Ликвидация одной позиции уменьшает баланс аккаунта, что приближает КАЖДУЮ ДРУГУЮ позицию к её цене ликвидации.
Это эффект плеча на стероидах. Вашему лонгу ETH не нужно много падать, если ваш лонг SOL уже ликвидировали и ополовинили баланс. Эффективное плечо оставшейся позиции только что удвоилось, потому что база обеспечения сжалась.
Правило: если вынуждены использовать кросс-маржу (многие биржи ставят её по умолчанию), считайте важным эффективное плечо всего портфеля, а не плечо отдельных позиций. Портфель из пяти позиций по 5x в кросс-марже может иметь эффективное плечо 25x, когда корреляции разворачиваются против вас.
Вывод #3: кластеризация волатильности реальна
Эффект плеча объясняет, почему волатильность в крипте кластеризуется. Крупные движения приходят пачками. Почему? Первое крупное движение запускает плечевые ликвидации, они усиливают движение, что запускает новые ликвидации. Система запасает плечо в спокойные периоды и яростно высвобождает его в стрессовые.
Торговый вывод: после крупного каскада (вроде падения BTC на 3К) не считайте, что «всё кончено». Эффект плеча мог высвободиться, а мог перезарядиться на другой стороне (теперь там запертые шорты, которых выжмут). Проверьте ToF. Проверьте OI. Проверьте, сформировались ли кластеры на другой стороне. Пост-каскадная среда часто даёт ЛУЧШИЕ сделки, но только если вы понимаете, что только что произошло.
Эффект плеча и рыночные режимы
Бычьи рынки: положительный эффект плеча (условно)
На сильных ростах эффект плеча работает в пользу быков, условно. Растущие цены вынуждают шорт-ликвидации, это создаёт давление покупок, оно толкает цену выше, что вынуждает новые шорт-ликвидации. Это динамика «шорт-сквиза», эффект плеча задом наперёд.
НО: со временем над ценой накапливаются массивные шорт-кластеры. Когда тренд наконец ломается, эти кластеры становятся топливом яростного движения вниз, усиленного (теперь отрицательным) эффектом плеча. Чем выше подъём, тем больнее падение, потому что на более высоких ценах накоплено больше плеча.
Урок: наслаждайтесь сквизом, но следите за растущими шорт-кластерами над ценой на LiqMap. Это семена вашей будущей боли, если вы всё ещё в лонге, когда музыка закончится.
Медвежьи рынки / обвалы: отрицательный эффект плеча на максимуме
Здесь эффект плеча наиболее разрушителен. Падающие цены → лонг-ликвидации → больше принудительных продаж → ниже цены → больше ликвидаций. Каждый раунд удаляет участников (их аккаунты взорваны), но также концентрирует оставшиеся позиции в меньшем количестве более сильных рук.
Пережившие полный обвал по эффекту плеча часто получают лучшие возможности. У них остаётся капитал, когда всех остальных вымыло, а активы торгуются с экстремальным дисконтом. Но распознавание того момента требует данных, а не надежды.
Что Kingfisher делает с этой информацией
Kingfisher не предотвращает эффект плеча. Это структурная особенность рынка, а не баг. Но он даёт видимость каждого компонента:
- Карты ликвидаций: смотрите, где кластеризуются плечевые позиции (цели)
- Трекинг OI: наблюдайте накопление или рассеивание плеча в реальном времени
- Ставки финансирования: измеряйте, насколько переполнена и в стрессе каждая из сторон
- ToF (токсичный ордер-флоу): обнаруживайте, когда информированные трейдеры позиционируются за (или против) эффект плеча
- GEX+: понимайте, как хеджирование опционных дилеров усилит или сгладит плечевые движения
Цель не в устранении риска. Это невозможно на плечевых рынках. Цель в том, чтобы ВИДЕТЬ риск достаточно ясно, чтобы просчитанно решать, когда его принимать, а когда отойти в сторону. Подробнее это разобрано в материале Скальперский набор инструментов Kingfisher: фреймворк анализа крипто-перпетуалов.
Краткая шпаргалка
| Сигнал | Статус эффекта плеча | Действие |
|---|---|---|
| OI растёт + цена падает | Заряжается (опасно) | Уменьшите размер или вне позиции |
| OI падает + цена падает | Высвобождается (слив) | Следите за входом на отскоке |
| Фандинг экстремальный (+/-) | Переполнено (пружина) | Кандидат на контртрейд |
| Кластеры LiqMap растут возле цены | Топливо складывается | Избегайте входов возле кластеров |
| ToF резко растёт | Информированная активность | Подтяните стопы или ждите |
| Несколько сигналов совпали | Максимальный эффект | Либо лучшая сделка, либо самая опасная, выбирайте сторону |
FAQ
В: Что такое «эффект плеча» простыми словами? О: Это усиление ценовых движений, вызванное концентрацией плечевых позиций. Когда тысячи трейдеров с плечом 10x-50x позиционируются по одну сторону ключевого уровня, любое движение к их ценам ликвидации запускает автоматические закрытия (ликвидации). Эти принудительные продажи/покупки создают каскадное движение цены, усиливающее исходное движение. Падение цены на 1%, запускающее лонг-ликвидации на 2 млрд $, может стать падением на 3-4%, поскольку эти ликвидации добавляют давление продаж. Это умножение и есть эффект плеча. Именно поэтому крипта ходит на 5-10% за часы, а фондовые индексы на 1-2% за дни. Плечо это двигатель волатильности.
В: Как увидеть эффект плеча в реальном времени на Kingfisher? О: Наблюдайте четыре сигнала одновременно в волатильные периоды: (1) кластеры LiqMap сжимаются/исчезают возле текущей цены = позиции ликвидируются (топливо горит). (2) TOF резко растёт = информированные участники реагируют на каскад (или вызывают его). (3) OI быстро падает вместе с ценой = плечевые позиции массово вымываются (а не только спот-продажи). (4) Ставка финансирования резко растёт в направлении движения = поздние участники попадают не в ту сторону. Когда видите все четыре в 15-минутном окне, вы наблюдаете эффект плеча в реальном времени. Цена движется не из-за «сентимента». Она движется, потому что миллиарды в плечевых позициях закрывают принудительно.
В: Торговать ВМЕСТЕ с эффектом плеча или ПРОТИВ него? О: И так, и так, в зависимости от контекста. ВМЕСТЕ (оседлать импульс/каскад): входите в направлении каскада ПОСЛЕ его запуска (ToF подтверждает, OI падает с ценой, кластер потребляется), цель следующий кластер на этой стороне. Это ловля падающих ножей ожиданием, что они сначала ударятся об пол. ПРОТИВ (контртрендовый фейд): дождитесь ИСТОЩЕНИЯ эффекта плеча (слив OI завершён, фандинг экстремален, ToF нейтрализуется), затем входите против каскада у крупного оставшегося кластера. Опасность: слишком ранний фейд (у каскада ещё есть ход) убивает больше аккаунтов, чем слишком поздний вход. Эмпирика: оседлайте первые 60% движения, вызванного плечом, фейдите последние 20% при признаках истощения.
В: Чем эффект плеча отличается в бычьем и медвежьем рынке? О: По направлению похоже, но асимметрично по интенсивности. Медвежьи рынки: эффект плеча ЯРОСТНЕЕ на понижение. Лонг-ликвидации создают принудительные продажи, они создают новые лонг-ликвидации (нисходящая спираль). Закрытие шортов даёт отдельные яростные отскоки, но доминирующее направление каскада вниз. Бычьи рынки: восходящие каскады случаются (шорт-сквизы), но обычно короче, потому что: (a) шортов меньше, чем лонгов, в крипте (структурный перекос в сторону лонгов), (b) фиксация прибыли естественно замедляет рост, (c) у лонгов нет такого же механизма принудительного выхода (они МОГУТ держать сквозь волатильность, если не перекачаны). Практический вывод: нисходящие плечевые каскады проходят дальше и быстрее восходящих. Подбирайте размер шортов соответственно.
В: Какова связь эффекта плеча и GEX+ (гамма-экспозиции)? О: Они мощно взаимодействуют. GEX+ говорит, как отреагируют ДИЛЕРЫ на плечевые движения. Положительный GEX возле плечевого кластера = дилеры будут ВЫКУПАТЬ просадки (поглощая часть каскадного давления, потенциально создавая точку отскока). Отрицательный GEX возле кластера = дилеры будут УСИЛИВАТЬ каскад (продавая в слабость, ухудшая эффект плеча). Нулевой GEX возле кластера = максимальная неопределённость (может рвануть в любую сторону). Сделки с наибольшей вероятностью совмещают направление эффекта плеча с реакцией GEX: каскад стартовал + положительный GEX снизу = дилеры поймают падение (кандидат на отскок). Каскад стартовал + отрицательный GEX сверху = дилеры подольют топлива росту (кандидат на сквиз). Несогласные сигналы = пропуск или минимальный размер.
Итог
Эффект плеча не теория, в которую нужно верить. Это механическая реальность плечевых рынков, которую можно НАБЛЮДАТЬ на инструментах Kingfisher. Каждый раз, когда каскад проносится через лонг- или шорт-кластеры BTC или ETH, вы видите эффект плеча в действии.
Ваша работа не предотвращать его. Ваша работа:
- Видеть приближение (ToF растёт, OI смещается, кластеры формируются)
- Задавать размер правильно (меньше, когда плечо сконцентрировано)
- Позиционироваться верно (давать ликвидность до каскадов, выкупать слив после)
- Пережить, чтобы торговать в другой день
Плечо — это двигатель крипто-волатильности. LiqMap — ваше окно в этот двигатель. Не пяльтесь на приборную панель, читайте её.
Отслеживайте плечевой риск в реальном времени, Смотрите возможности Kingfisher